
广东五家城商行中期数据透视:资产端“四增一降”温和扩张,资本充足率全线下滑
每经记者 潘婷 每经编辑 魏官红
近期,广东省5家城市商业银行——广州银行、东莞银行、广东华兴银行、广东华润银行、广东南粤银行的2026年半年度数据相继披露完毕。《每日经济新闻》记者(以下简称“每经记者”)统计发现,截至6月末,5家银行总资产合计达2.96万亿元,较去年同期增长约3.8%,整体保持温和扩张态势。但与此同时,5家银行的资本充足率指标均出现下滑。
值得一提的是,南粤银行第二大股东ST晨鸣披露的财报数据显示,南粤银行今年上半年资产和负债规模均有所收缩。不过,记者注意到,按照2023年—2025年年报披露的数据来看,南粤银行各期资产、负债均上涨。此外,对于2024年总资产数据,公司最新的2025年年报与2024年年报披露的数据不同,差值约为21.89亿元。
截至2026年6月30日,华兴银行资本充足率同比下降1.33个百分点至12.36%,下降幅度位居广东省城商行前列,不过仍在监管最低资本要求以上。在华兴银行2026年二季度信息披露报告中,没有详细披露营业收入数据。不过,该行官网年报数据显示,2023年—2025年营业收入分别为84.09亿元、83.67亿元、73.51亿元,下降趋势明显。
对于上述问题,每经记者通过南粤银行年报所披露邮箱和董事会办公室电话进行采访,并联系相关负责人,截至发稿尚未获得回复。同时通过华兴银行年报所披露邮箱尝试进行采访,并联系相关负责人,截至发稿尚未获得回复。
资产端四增一降
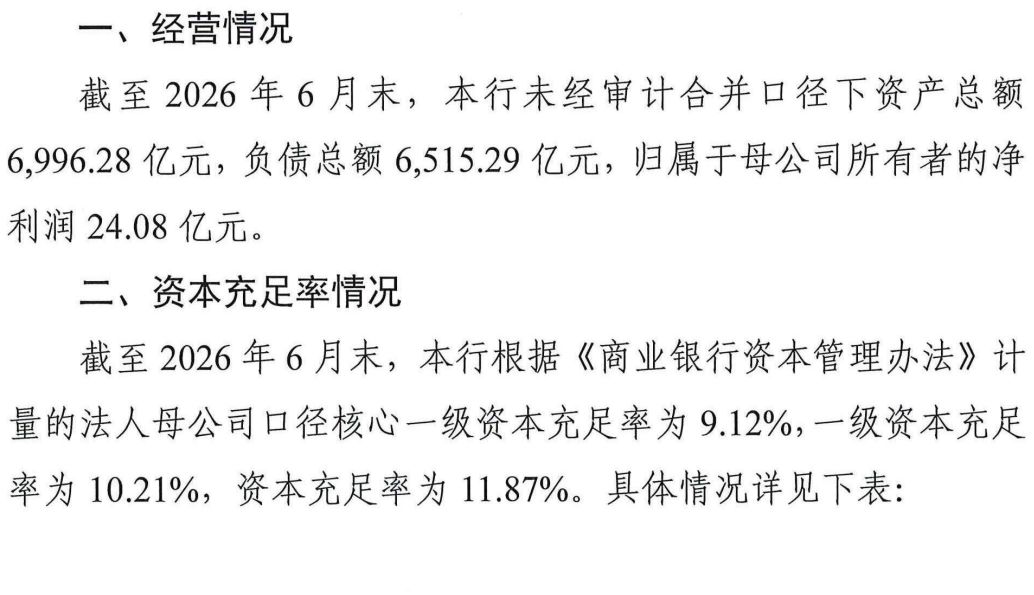
从资产规模来看,5家城商行呈现“四增一降”格局。截至上半年末,广州银行以9609.37亿元的总资产领跑,同比增长5.67%;东莞银行总资产逼近7000亿元关口,达6996.28亿元,增长226.27亿元;广东华兴银行和广东华润银行总资产分别为5118.62亿元和4800.89亿元,增幅分别为5.12%和6.46%。
图片来源:东莞银行二季报截图
资产规模唯一出现负增长的是南粤银行。不同于广东省其他4家城商行所披露的半年度信息报告,南粤银行官网显示,该行每个季度都会披露第三支柱信息披露报告,但是没有详细的资产、负债、营业收入、净利润等数据。而上市公司ST晨鸣披露的财报数据显示,南粤银行资产、负债逆势缩表,截至今年上半年末,该行总资产为3089.48亿元,较去年同期减少5.93%;总负债为2804.28亿元,较去年同期减少5.85%。不过,记者注意到,按照2023年—2025年年报披露的数据来看,南粤银行2023年—2025年资产、负债均上涨,并无缩表迹象。
南粤银行官网披露的年度报告显示,该行2023年—2025年各期末总资产分别为3062.98亿元、3326.76亿元、3375.76亿元。
那么,南粤银行今年上半年资产和负债规模情况如何,变化原因有哪些?下半年工作重点放在哪些领域?对于上述问题,记者通过南粤银行年报所披露邮箱和董事会办公室电话进行采访,并联系相关负责人,截至发稿尚未获得回复。
在营收数据上,有3家银行披露了上半年具体营收数据,经营质效略有分化。其中,广州银行今年上半年实现营业收入69.18亿元,同比增长2.16亿元;东莞银行营收为49.32亿元;另据ST晨鸣披露的财报数据,广东南粤银行营业收入为12.27亿元,同比大幅下降1.83亿元,降幅达12.98%。
记者注意到,在华兴银行2026年二季度信息披露报告中,没有详细披露上半年经营数据,Wind数据也暂未查询到相关信息。据官网往年年报数据,华兴银行2023年—2025年营业收入分别为84.09亿元、83.67亿元、73.51亿元,已二连降。
华兴银行今年上半年经营情况如何?下半年工作重点会放在哪些方面?对于上述问题,记者尝试通过华兴银行2025年年报所披露邮箱进行采访,并联系相关负责人,截至发稿尚未获得回复。
5家城商行资本充足率全线下滑
如果说资产扩张和营收波动尚属结构性分化,那么资本充足率的全线下滑则是本次中报最值得警惕的共性信号。
记者注意到,根据上半年数据,上述5家城商行资本充足率、核心一级资本充足率指标,较去年同期均有所下降,一级资本充足率只有广州银行较去年同期上升。
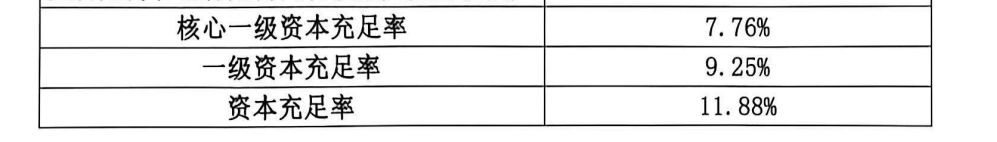
具体来看,南粤银行资本充足率从13.27%降至11.58%,下降1.69个百分点;华兴银行下降1.33个百分点至12.36%;东莞银行资本充足率降至11.87%;华润银行下降0.76个百分点至12.36%;广州银行降幅最小,下降0.16个百分点至11.88%。
核心一级资本充足率方面,南粤银行降幅最大,从13.27%降至11.58%,下降1.69个百分点;广州银行核心一级资本充足率最低,为7.76%,微降0.14个百分点;华润银行从9.74%降至8.61%,下降1.13个百分点;华兴银行下降0.45个百分点;东莞银行下降0.12个百分点至9.12%。
图片来源:广州银行二季报截图
一级资本充足率方面,除了广州银行上涨0.53个百分点至9.25%,其余4家银行一级资本充足率均下降。
天府立言金融研究院院长曾刚在接受每经记者采访时表示,中小银行资本充足率普降,反映的是行业性整体现象,并非少数几家机构所独有。
对于中小银行资本充足率普降的原因,曾刚分析称:“当前经济环境下净息差持续收窄、盈利增速放缓,内源性资本补充能力弱化,而风险加权资产随信贷投放同步增长,两方面共同挤压资本充足水平。同时,中小银行外源融资渠道有限,发行永续债、二级资本债受限于评级和市场认可度,补血手段不如全国性银行灵活。”
“在这种环境下,中小银行不应简单追求规模扩张来维持市场份额和短期利润,而应把资本内生积累能力放在更优先位置。包括优化资产结构,减少高风险权重资产占比,发展轻资本业务如中间业务、财富管理;拓宽资本补充渠道、完善公司治理和风险定价能力。”在曾刚看来,重点在于提高盈利质量而非单纯追求规模。同时,监管层面也应结合区域经济特点,给予中小银行差异化资本监管安排,避免“一刀切”式约束其正常经营发展空间。
关键在扩张结构、风险权重、资本补充节奏和经营质量能否匹配
尽管5家城商行资本充足率全线下滑,但广东省城商行的资本充足率均高于监管对于资本充足率的最低要求。
根据《商业银行资本管理办法》,商业银行资本充足率最低要求为核心一级资本充足率不得低于5%、一级资本充足率不得低于6%、资本充足率不得低于8%。此外,《商业银行资本管理办法》也明确,商业银行应在最低资本要求的基础上计提储备资本,储备资本要求为风险加权资产的2.5%,由核心一级资本来满足。
另外,国家金融监督管理总局数据显示,截至今年二季度末,商业银行(不含外国银行分行)资本充足率15.26%,一级资本充足率12.12%,核心一级资本充足率10.72%。
资产规模的扩张和资本充足率的下跌之间有必然的联系吗?曾刚在接受记者采访时指出:“二者并非必然呈反向关系。”但是,曾刚也强调,在资本补充滞后于风险加权资产增长时,确实容易同时出现“规模扩张、资本充足率下降”。
“资本充足率的分母并非总资产,而是风险加权资产,银行新增贷款、投资及表外业务若具有较高风险权重,或因资产质量变化而增加风险暴露,即使总资产只是温和增长,也会较快消耗资本。”曾刚进一步分析称。
在曾刚看来,广东5家城商行资产同比增长约3.8%,而资本充足率平均下降约1.16个百分点,表明其资本增长速度可能慢于风险加权资产增速,或利润留存受到净息差收窄、拨备计提等因素制约。不过,若扩张的是低风险权重资产,或银行同步完成增资、发债补充资本,并提高盈利能力和资产质量,资产增长完全可以与资本充足率稳定甚至上升并存。因此,关键不在“扩不扩”,而在扩张结构、风险权重、资本补充节奏和经营质量能否匹配。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经媒资库
 每经头条

 每经热评

 川公网安备 51019002002025号