
每经品牌100指数缩量震荡,成分股联想集团周涨超20%
每经记者 刘明涛 每经编辑 彭水萍
在美联储加息靴子落地、美债利率和油价回落后,市场情绪开始回暖。本周,每经品牌100指数缩量调整,周跌1.4%。市场人士指出,海外紧缩落地,A股短期可能震荡回升。
每经品牌100指数震荡调整
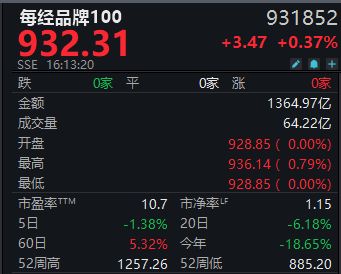
随着美联储加息落地,市场迎来回暖,截至9月18日收盘,上证指数周涨0.61%,以3911.87点报收;深证成指周涨1.26%,以13640.87点报收;创业板指和科创50指数周涨幅分别为1.52%和6.39%。每经品牌100指数缩量调整,周跌1.4%,以932.31点报收。
成分股方面,联想集团、万科A、中国通信服务、奇瑞汽车以及保利发展周涨幅超过5%。其中,联想集团周涨幅达到20.06%,表现最为抢眼。
宏观数据方面,日前,统计局公布8月经济数据。投资端,1~8月固定资产投资同比下降7.2%,较1~7月回落0.5个百分点,投资三项均有回落。消费端,8月社会消费品零售总额同比增长0.4%,延续低位增长。综合而言,尽管8月经济数据偏弱运行,但结构向新向优也提供一定韧性,伴随经济转型的持续,新动能领域对经济的支撑作用将持续增强。
海外方面,在美国就业市场整体向好,而通胀仍然高企的背景下,本次议息会议将联邦基金利率目标区间上调25BP至3.75%~4%,符合市场预期。伴随短期美联储加息操作的落地以及市场对未来紧缩预期的充分定价,估值端的压力将获得一定释放。
有券商机构指出,海外的靴子落地,使外部风险趋于明确,这有助于风险释放后的情绪回升。国内货币政策将坚持以我为主的前提下,外部压力不会对国内货币政策方向形成明显干扰,A股市场平稳运行的根基不会被动摇。
成分股联想集团股价创历史新高
从本周每经品牌100指数成分股表现来看,联想集团周涨幅达20.06%,周中股价更是创下历史新高,市场资金持续聚焦公司AI基础设施业务的成长兑现。
日前,IDC最新发布行业数据显示,2026年第二季度联想全球x86服务器出货量达28.6万台,同比增长45.6%,首次跃居全球出货量第一位;同期x86服务器收入82.6亿美元,同比增长96%,位列全球第二,成为公司股价走强的重要催化因素。而2026/2027财年第一财季,联想基础设施方案业务集团营业额达85亿美元,同比大增98%,运营利润率提升至9.1%;集团AI相关业务收入同比增长60%,占到总营收35%,AI服务器项目储备规模环比大幅提升,为后续业绩释放打下基础。
值得关注的是,9月16日联想高级副总裁兼首席财务官郑孝明公开表示,联想集团的估值大概是戴尔的七分之一,但两者收入和净利润并没有相差7倍,这方面联想集团完全是被市场低估的。
郑孝明指出,联想当前看到的增长机会有真实订单和客户需求作为支撑,公司自身在客户拓展、定价等经营环节也有进一步的优化空间。此外,随着存储、服务等业务进一步发展,联想仍有较大的业务增长和利润率提升空间。未来,联想长期净利率可看到5%~8% ,对标戴尔盈利水平。
AI基建成联想新增长支撑
目前,机构普遍认为,联想传统PC基本盘保持稳健,AI服务器业务持续放量,将成为公司第二增长曲线。
据TrendForce集邦咨询最新研判,2026年全球九大云端服务供应商(CSP)合计资本支出规模预计将突破8867亿美元,同比增长接近90%。在AI服务器出货量方面,集邦咨询将2026年增幅预期从28%上修至近31%,高盛则将2026年全球服务器总营收预测大幅上调至6520亿美元,同比增长45%。
摩根士丹利发布最新报告称,联想目前在通用服务器和AI服务器领域均看到强劲需求,预计ISG收入增速仍将继续加快,如果AI需求增长进一步超过预期,公司收入端增长还可能更强。
联想集团副总裁、中国基础设施业务群总经理陈振宽表示,联想十年前便布局AI赛道,并在这一轮AI浪潮中持续加码基础设施能力建设。面对超节点带来的新一轮产业变革,联想希望持续通过服务器、存储、网络、液冷等系统级能力,把握AI基础设施从单机走向集群、从单一设备竞争走向全栈系统竞争的新周期。
申万宏源证券分析指出,联想成为英伟达Vera Rubin平台全球首发伙伴,标志着联想AI服务器能力正式进入全球第一梯队。在公司OEM+ODM能力、SSG集团协同效应等多因素下,服务器将为公司带来较大的增长动能。
封面图片来源:每经媒资库
 每经头条

 每经热评

 川公网安备 51019002002025号