
美债收益率创24年新高,美股三季度IPO“熄火”:Oura临阵推迟,OpenAI暂缓上市,Anthropic 2万亿美元估值存疑
每经记者 岳楚鹏 每经编辑 高涵
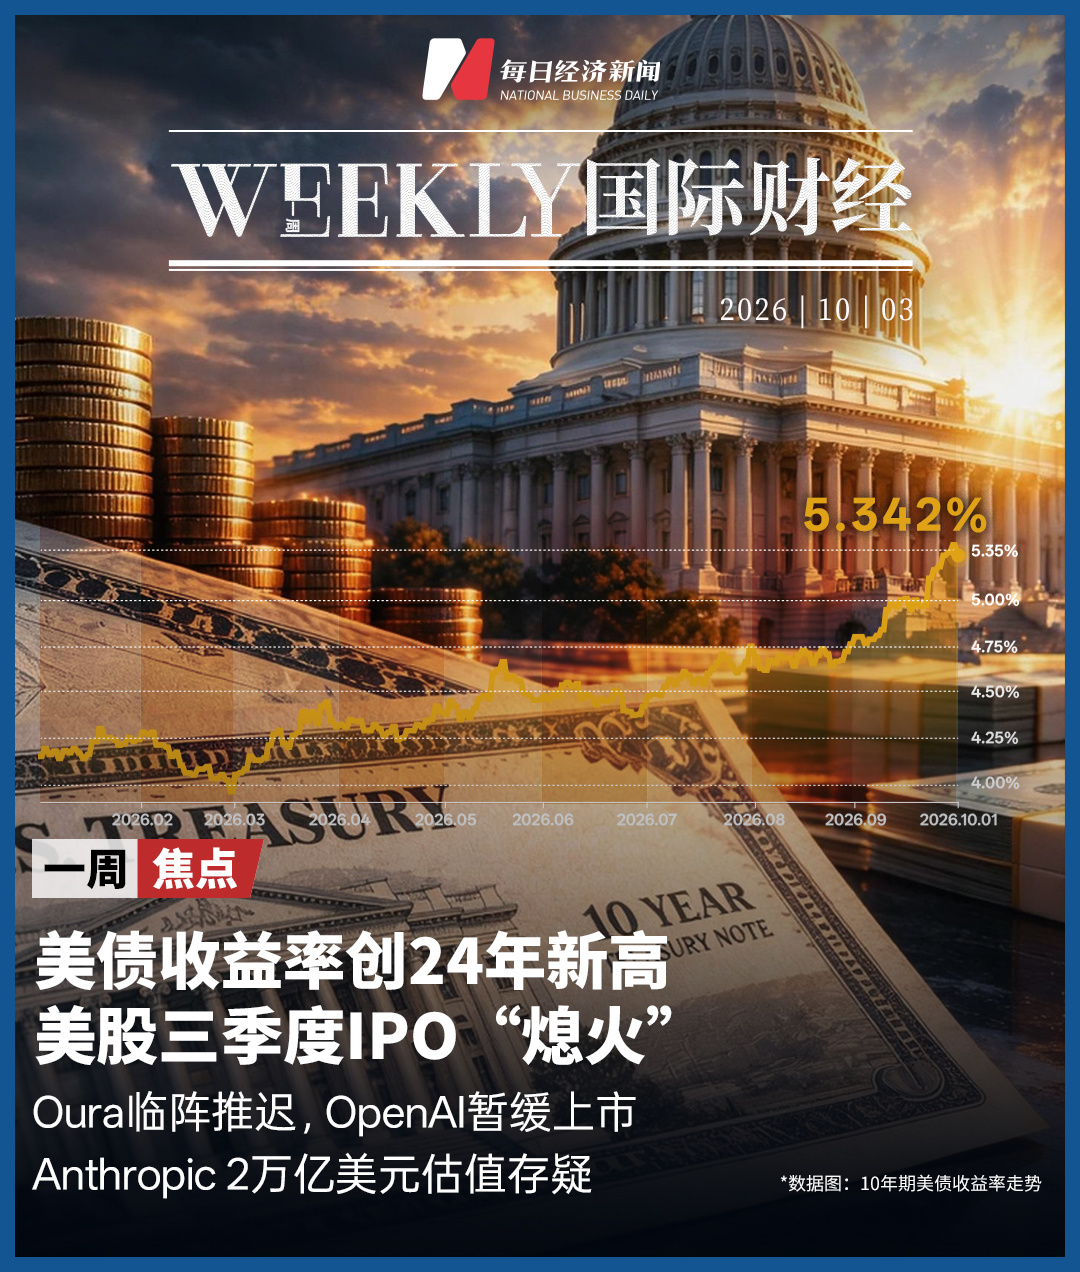
当地时间10月1日消息,Anthropic计划最早于11月9日当周启动IPO推介,争取感恩节前挂牌,市场预期估值最高可达2万亿美元。但美债收益率飙升至24年新高,给这笔超级IPO带来不确定性,美股IPO市场正遭遇“寒流”。
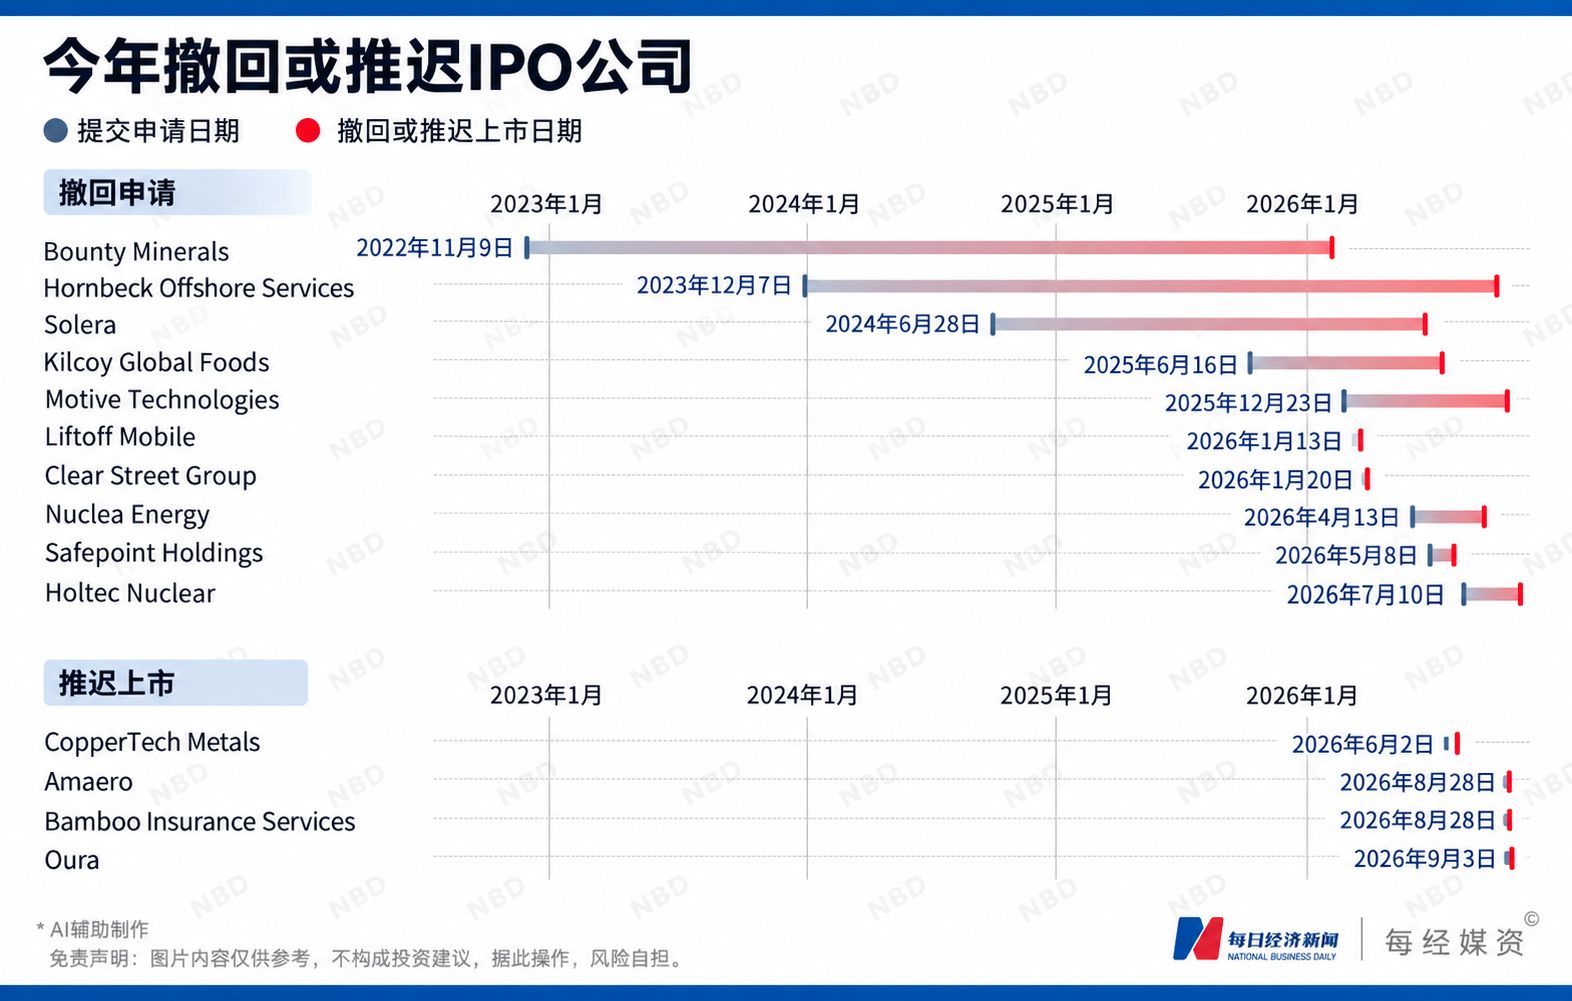
刚刚过去的三季度,美股IPO旺季落空,仅完成30宗发行,21家企业撤回上市申请。智能戒指厂商Oura临阵推迟IPO,OpenAI也表态暂无明确上市时间表,主动下调市场预期。
分析人士向《每日经济新闻》记者(以下简称每经记者)表示,市场并非缺少资金,但高利率环境导致买卖双方“估值鸿沟”扩大,投资者筛选标准大幅收紧。
Anthropic这场2万亿美元的IPO,将成为高利率下,市场对高亏损AI巨头估值接受度的关键压力测试,其成败或将决定美股IPO市场能否回暖。
21家公司撤回IPO,仅30宗IPO创10个季度以来最低
9月,美股连续出现IPO推迟和撤单。
9月29日,智能戒指制造商Oura突然宣布推迟原定于次日的IPO。按照此前计划,公司拟发行5000万股股票,最高融资约22亿美元,对应估值最高约156亿美元。公司此前获得约4倍认购。
对此,Oura方面向每经记者表示,尽管此次IPO获得强劲需求,公司仍因“IPO市场存在不确定性”决定推迟上市。
公司CEO Tom Hale表示,IPO只是公司发展过程中的一个环节,公司希望为员工和投资者完成“一次出色的IPO”,公司目前“有条件选择上市时机”。
Oura推迟IPO并非孤例。
美国IPO研究机构Renaissance Capital报告显示,第三季度美国市场共有21家公司撤回IPO申请。过去一周,4家原计划融资至少5000万美元的公司撤回或推迟了IPO,其中,Oura、Bamboo Insurance和Amaero三家公司推迟发行;核能企业Holtec Nuclear则撤回了原定融资8.25亿美元的上市计划。
与此同时,OpenAI也主动降低了市场的短期上市预期。9月29日,OpenAI CEO阿尔特曼在开发者大会后表示,公司目前“没有明确的IPO时间表”。此前市场预计OpenAI会在2027年上市。
Renaissance Capital数据显示,第三季度美股IPO各项数据指标全面下滑:
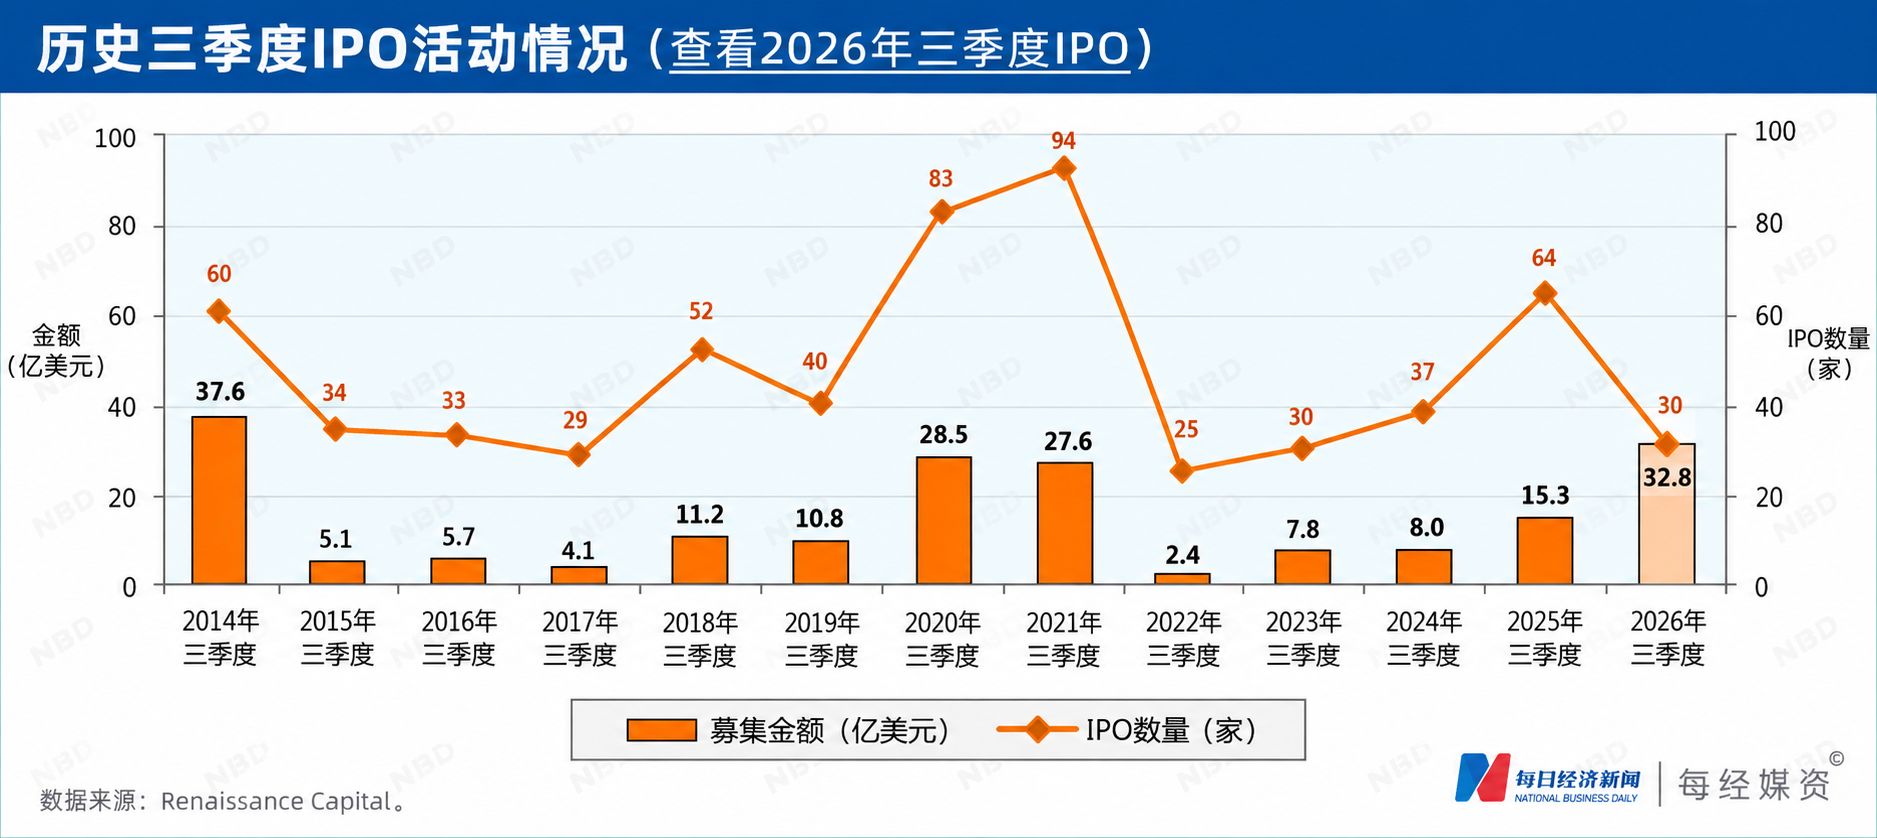
●发行数量与规模惨淡:三季度仅完成30宗IPO,创10个季度以来新低,合计融资328亿美元,不仅远低于二季度的48宗,也大幅落后于过去10年三季度平均49宗的水平。
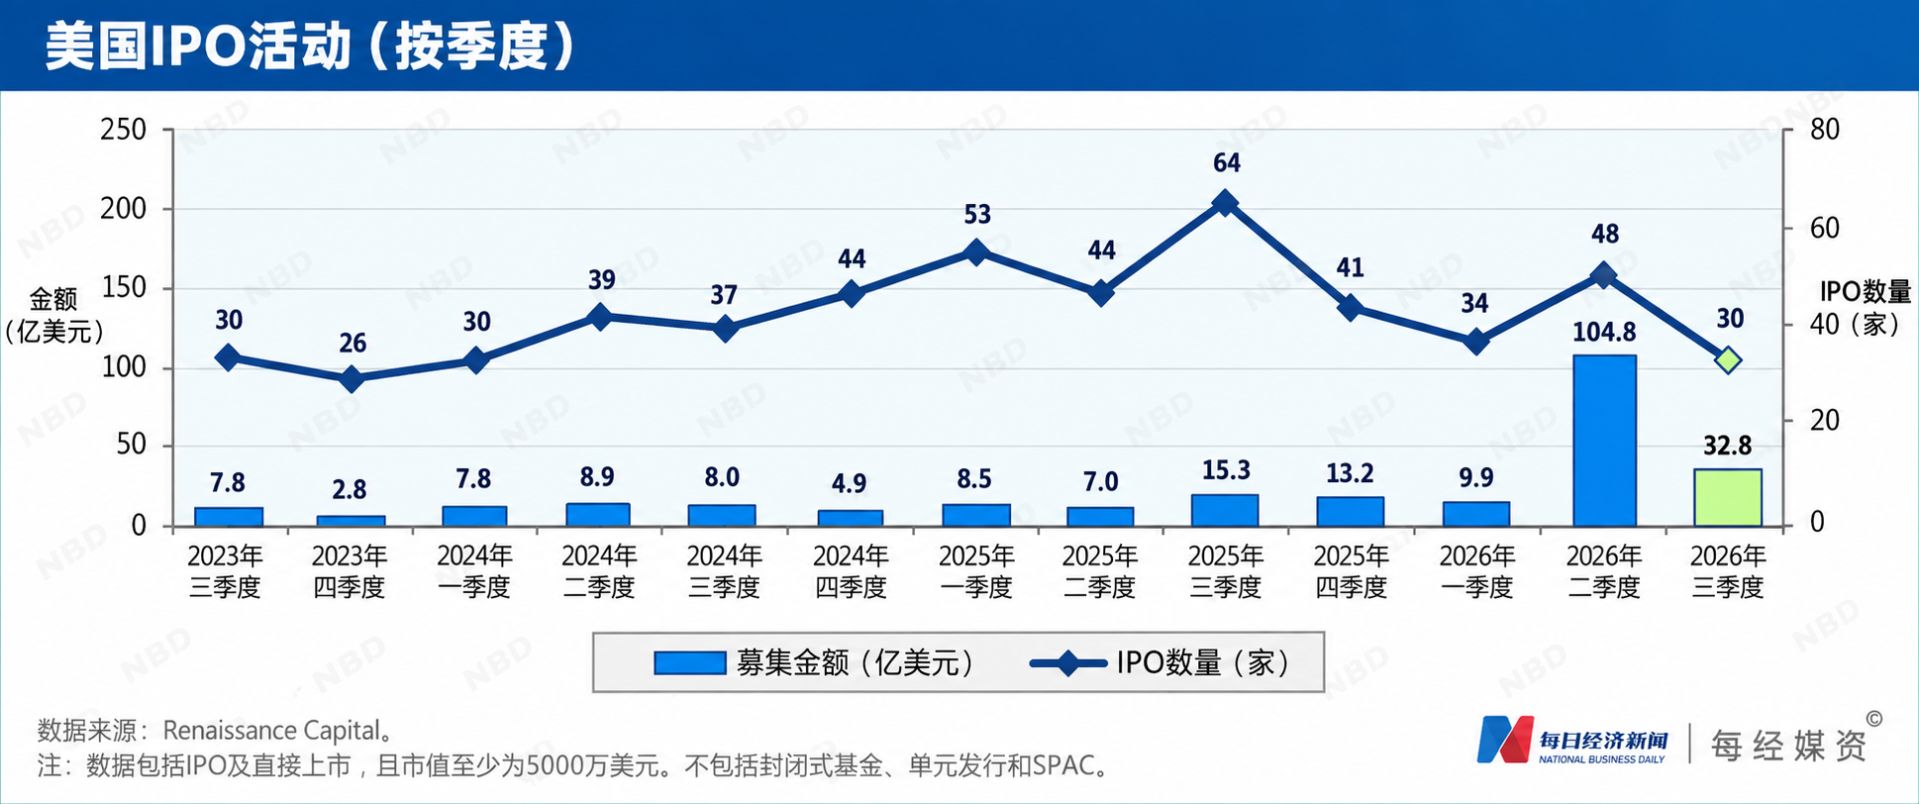
●融资高度集中:在328亿美元的总融资额中,仅SK海力士7月赴美上市一笔交易就募集了265亿美元,占比高达八成。剔除该项目后,其余29宗IPO在整个三季度仅筹集了62亿美元。
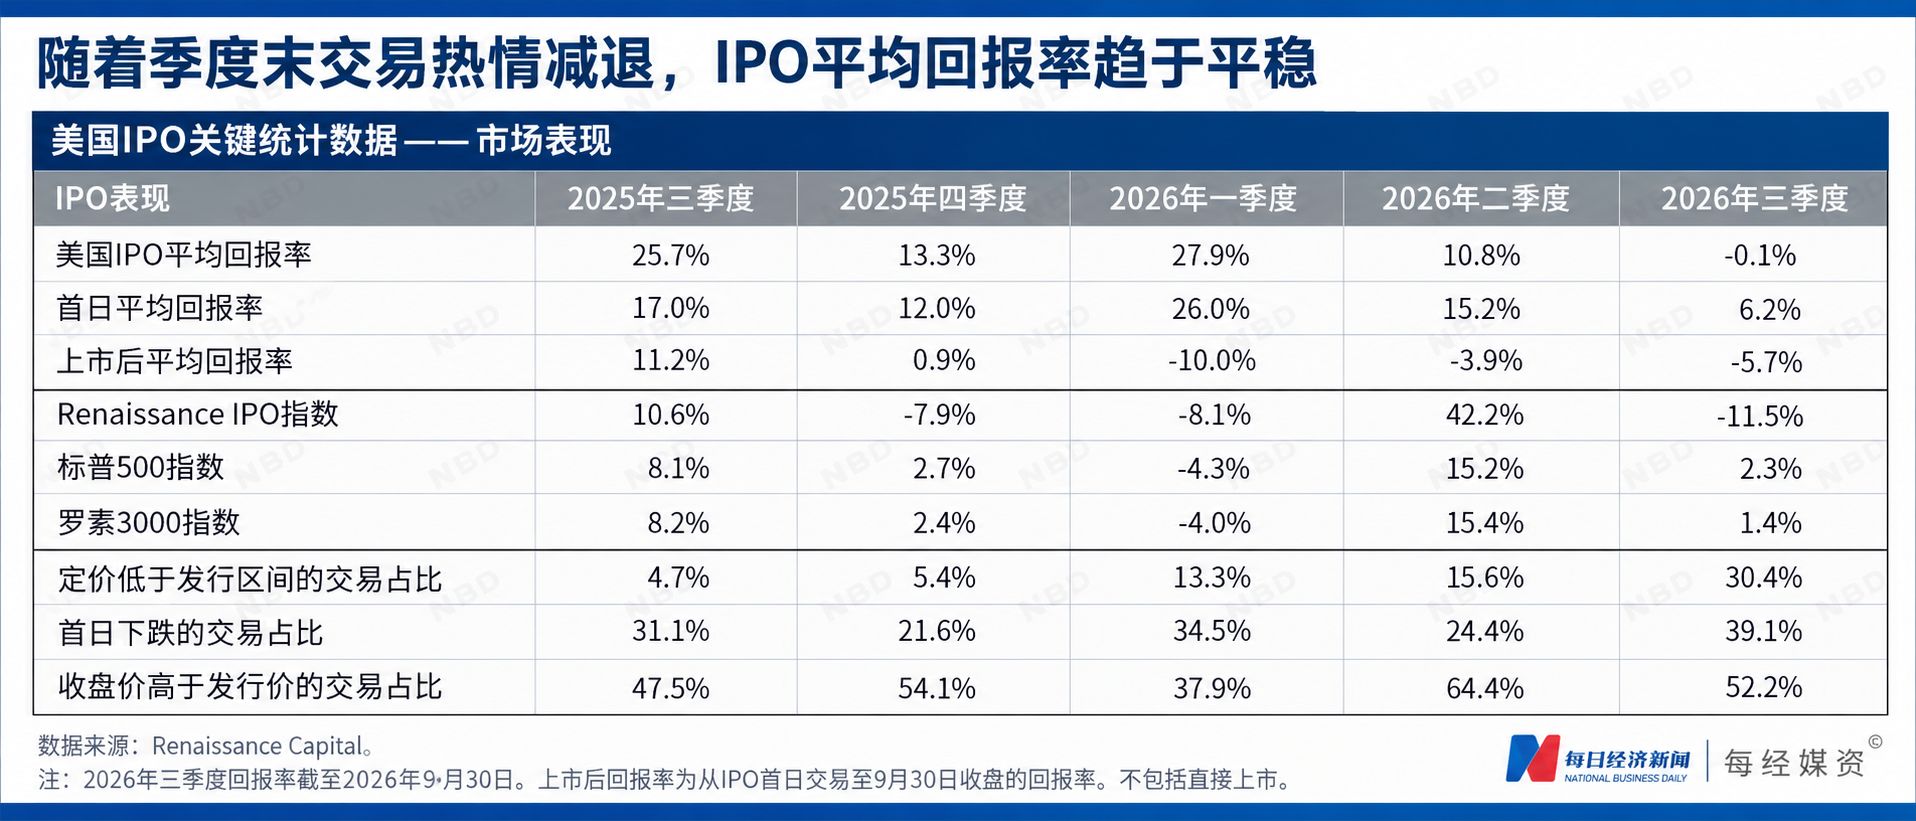
●二级市场表现承压:三季度IPO首日平均涨幅仅为6.2%,随后平均下跌5.7%。截至9月底,全季度新股自发行价计算的平均收益率为-0.1%。此外,30.4%的新股最终发行价低于指导区间(比例较二季度接近翻倍),39.1%的新股在上市首日即告破发。
10年期美债收益率创24年新高,高利率加剧IPO估值压力
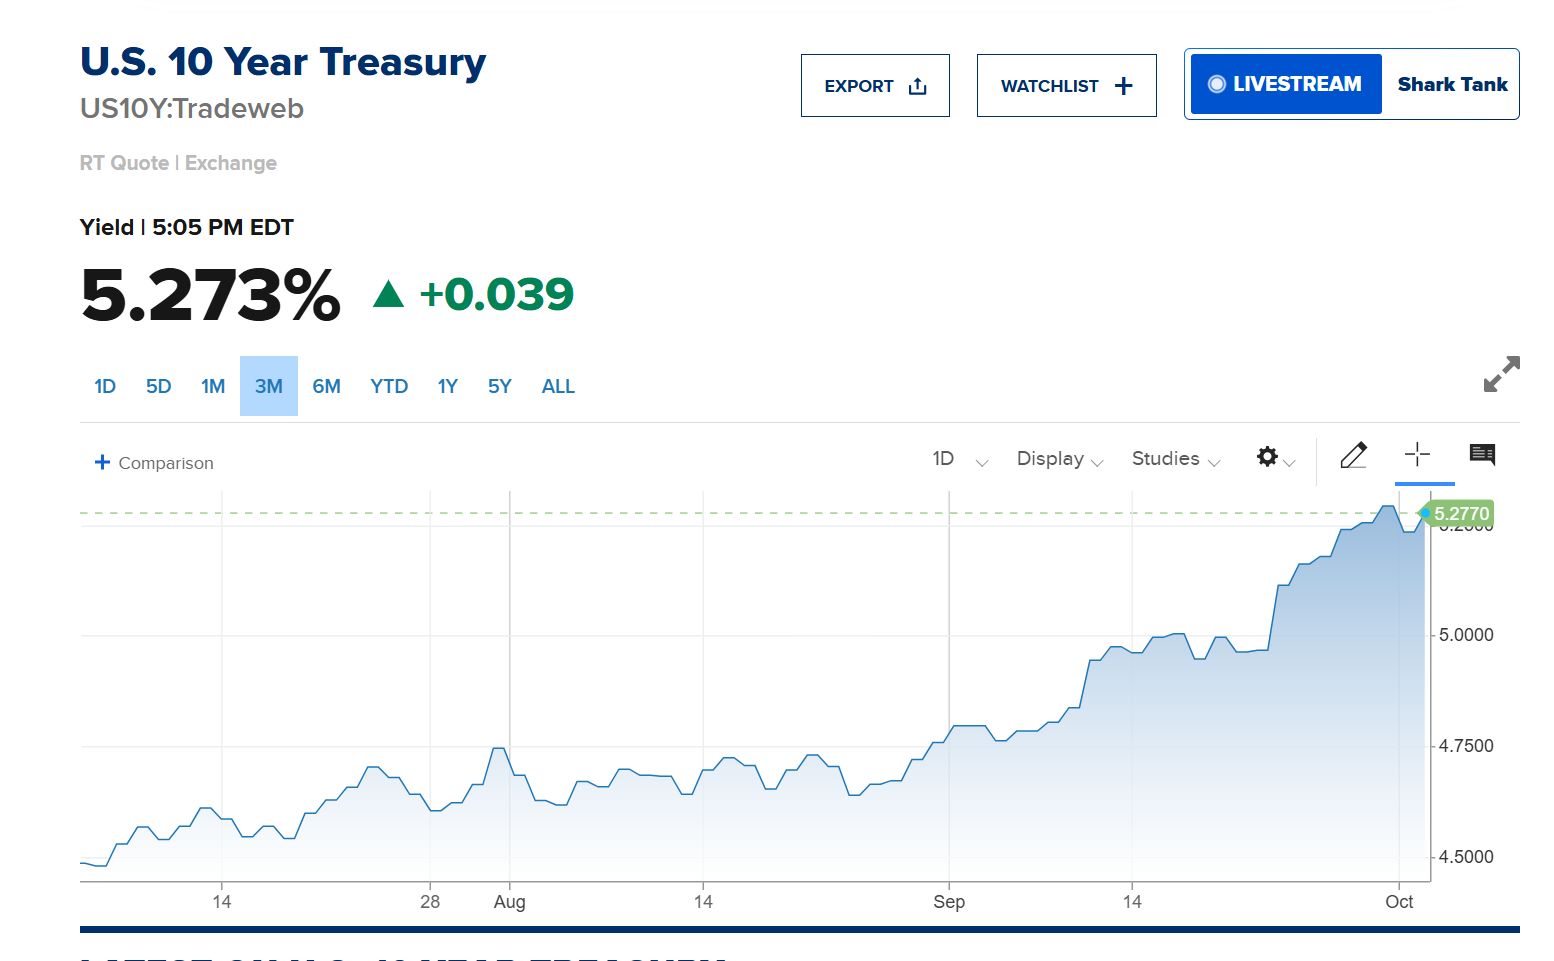
当地时间10月1日,美国10年期国债收益率盘中一度升至5.342%,创2002年以来最高水平。整个三季度,10年期美债收益率录得本世纪以来最大季度升幅。
美债收益率持续走高,正在改变IPO市场的定价环境。
当10年期美国国债收益率超过5%,投资者持有相对低风险资产即可获得较高的名义回报率。对于尚未经过公开市场检验、估值主要建立在未来增长预期之上的成长型企业,投资者自然会更加关注风险补偿。
与此同时,更高的利率意味着企业融资成本上升,也会提高估值模型中的折现率。在其他条件不变的情况下,未来现金流折现后的现值下降,盈利兑现周期较长的成长型企业因此更容易受到影响。
毕马威美国资本市场准备负责人莎莉·马格尔(Shari Mager)在接受每经记者采访时表示,三季度美国IPO活动明显降温,背后既有市场波动、通胀和利率压力,也存在买卖双方不断扩大的估值预期之间的差距。
她指出,目前市场仍存在明显的“估值鸿沟”:卖方希望获得的估值,与买方愿意支付的价格之间存在差距。利率环境变化进一步增加了企业判断公开市场估值的难度,也提高了交易融资成本。
AI数据中心设备公司Accelevation和数据中心运营商Csquare的上市表现,正是这一变化的缩影。
尽管Accelevation收入增长迅速,并拥有较大的数据中心订单储备,但最终仍将发行价从20至24美元的区间下调至18美元。其上市首日开盘价进一步低于发行价,也说明投资者并未简单按照企业的高增长预期进行定价。
Csquare发行价同样低于原定区间,截至9月底,股价较发行价下跌约24.7%。
Renaissance Capital投资策略总监艾弗里·马奎兹表示,近期债券收益率飙升和利率上调给成长型公司带来了一定下行压力,而IPO市场上的多数公司恰恰属于成长型公司。
不过,高利率并不意味着IPO市场缺乏资金。
莎莉·马格尔告诉每经记者,近期超级IPO仍能获得投资者支持,说明市场资本依然存在,但投资者的筛选标准正在明显提高。“目前投资者更加看重企业是否拥有经常性收入、稳定需求以及长期增长潜力。与此同时,能够继续从私人市场获得融资的企业仍在等待更高的估值倍数,当市场无法满足这一要求时,企业就更可能选择推迟IPO。”
她同时指出,私人资本能够给企业提供更多融资灵活性,但对于需要巨额资金快速扩张的公司而言,私人融资并不能完全替代公开市场,“公开市场仍能够提供最广泛的投资者基础和最大的资金池”。
因此,当前IPO市场真正面临的并非单纯的“缺钱”,而是高利率环境下,企业估值预期与投资者支付意愿之间的重新匹配。
Anthropic冲刺2万亿美元IPO,将成美股市场“压力测试”
 图片来源:每经媒资库
Renaissance Capital数据显示,截至三季度末,美国IPO市场仍有221家公司处于申请队列中,计划合计融资217亿美元,其中85家公司在过去90天内提交或更新过材料。
真正的问题在于:这些公司什么时候能够真正进入公开市场?
Renaissance Capital此前预计,2026年剩余时间可能有40~70宗较大型IPO,但该机构在最新三季度报告中表示,这一预测可能“过于乐观”。四季度IPO市场能否恢复,很大程度上取决于市场能否重新稳定,以及Anthropic这笔超级IPO的推进情况。
据媒体10月1日报道,Anthropic已经邀请部分大型机构投资者于10月14日前往其旧金山总部参加投资者会议,并可能最快于11月9日当周启动正式IPO营销,争取在11月26日美国感恩节之前完成上市。知情人士称,部分投资者目前认为Anthropic的合理估值可能在1.8万亿美元至2万亿美元之间,但最终时间和估值仍可能调整。
在当前IPO市场环境下,这笔交易将成为投资者对高估值AI企业接受程度的一次重要检验。
Anthropic IPO招股书显示,公司2025年收入同比增长近12倍至约46亿美元,但同期经营亏损扩大至80.6亿美元。公司去年仅计算和基础设施支出就达到73.3亿美元,占总运营支出的一半以上;未来多年与云计算、算力和基础设施相关的合同义务合计达到5180亿美元。
Anthropic披露的约420亿美元净亏损中,约340亿美元来自与此前融资工具估值变化有关的会计损失,并非实际经营现金支出。但即使剔除这一因素,其超过80亿美元的经营亏损仍意味着,投资者需要在高速增长与巨额资本开支之间重新衡量公司的估值。
与此同时,Anthropic未来增长仍高度依赖持续的AI基础设施投入。10月1日,有报道称,博通已经同意向Anthropic提供最高420亿美元融资,用于支持其租赁AI芯片和计算能力。这笔融资可覆盖Anthropic与博通相关的1252亿美元五年TPU租赁承诺中的约三分之一。
有分析师指出,Anthropic在2025年每获得1美元收入,就支出了约1.6美元的计算基础设施成本。与此同时,公司83%的收入来自按使用量计费的业务,一旦客户预算收紧或市场出现更便宜的替代模型,相关收入存在较快调整的可能。
因此,Anthropic这笔潜在的超级IPO将同时接受三重检验:高利率环境下投资者对高估值成长股的接受程度、AI企业高速增长能否覆盖巨额基础设施投入,以及私人市场估值能否顺利向公开市场估值过渡。
Renaissance Capital将Anthropic列为四季度IPO市场最重要的潜在交易之一,并认为其上市时间将直接影响年底整体发行节奏。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经媒资库
 每经头条

 每经热评
 川公网安备 51019002002025号