
年内最冷新股诞生!东山精密港股上市首日盘中破发 有打新投资者最多浮亏318万港元
每经记者 曾子建 每经编辑 袁东
今日(10月28日),PCB龙头东山精密(HK02384)正式登陆港交所主板,开盘即陷入破发,盘中最大跌幅接近6%。截至发稿,股价跌幅明显收窄。
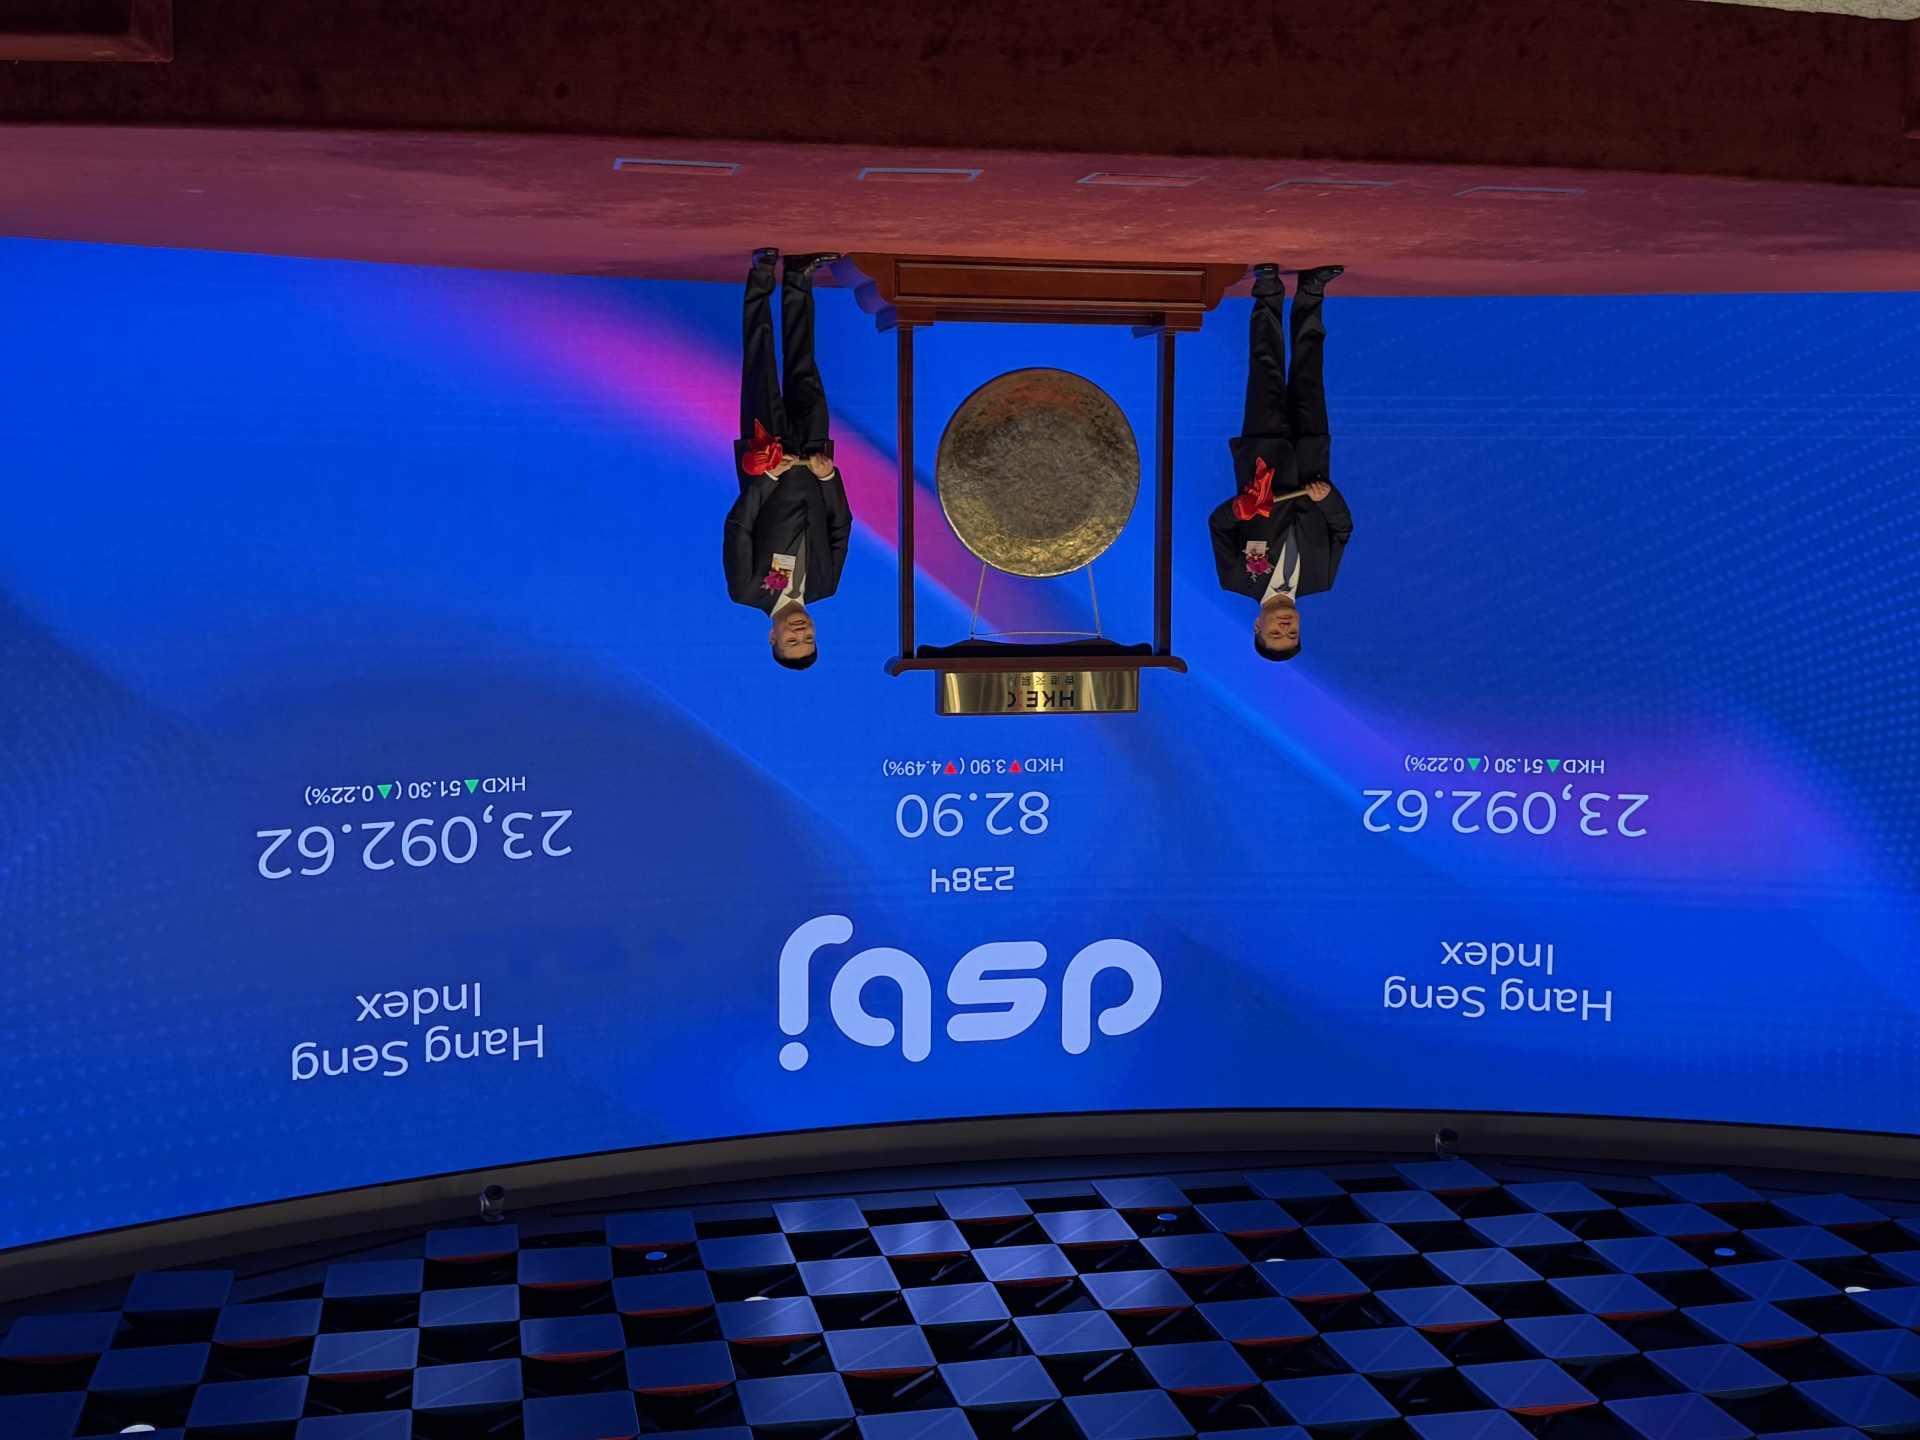 每经记者 李旭馗摄
东山精密不佳的二级市场表现,早已在招股阶段埋下伏笔。根据公司配发公告,尽管引入20名基石投资者强力托底,但公开发售仅录得0.52倍认购,孖展融资认购仅0.39倍,成为自去年2月以来港股公开认购倍数最低的新股,所有参与打新的散户实现100%中签。极端低迷的认购情绪,也让少数大手笔打新的投资者面临最多浮亏318万港元。
散户弃购 机构兜底 公开认购创近一年多新低
根据东山精密披露的全球发售配发结果公告,此次H股全球发售股份总数为11378.32万股,初始发行结构按照港股常规比例设定:香港公开发售初始股份为1137.84万股,占全球发售总量10%;国际发售初始股份10240.48万股,占比90%。
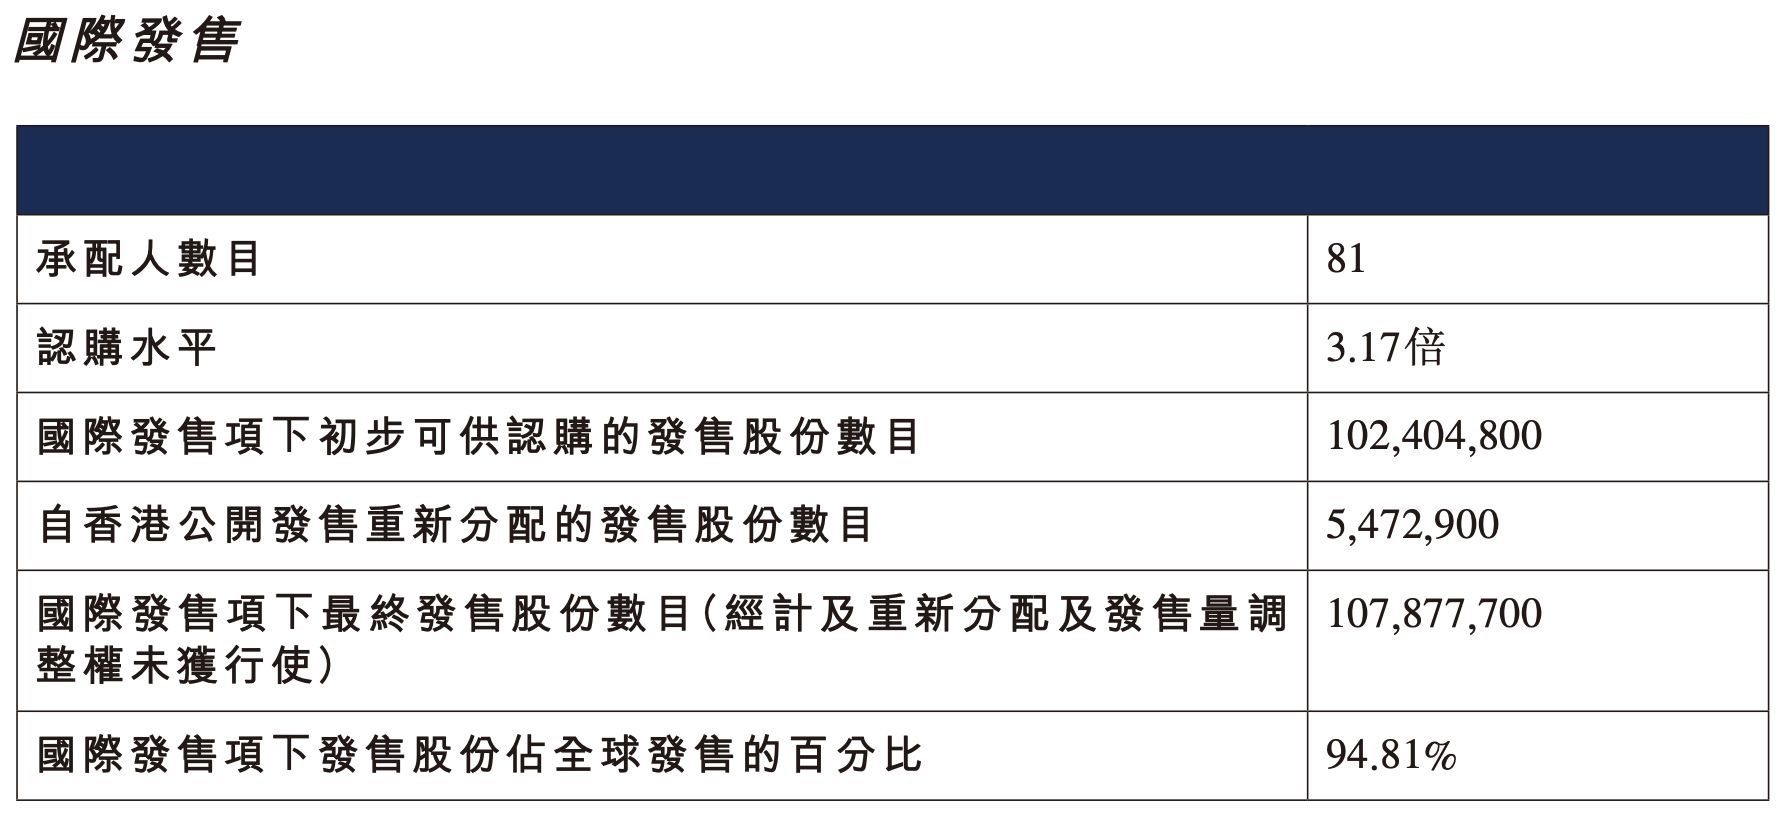
不过,由于香港公开发售未获得足额认购,发行方启动股份重新分配机制,将547.29万股香港发售股份调拨至国际配售。调整完成后,香港公开发售最终仅发售590.55万股,占全球发售总量的5.19%;国际发售股份提升至10787.77万股,占比升至94.81%。
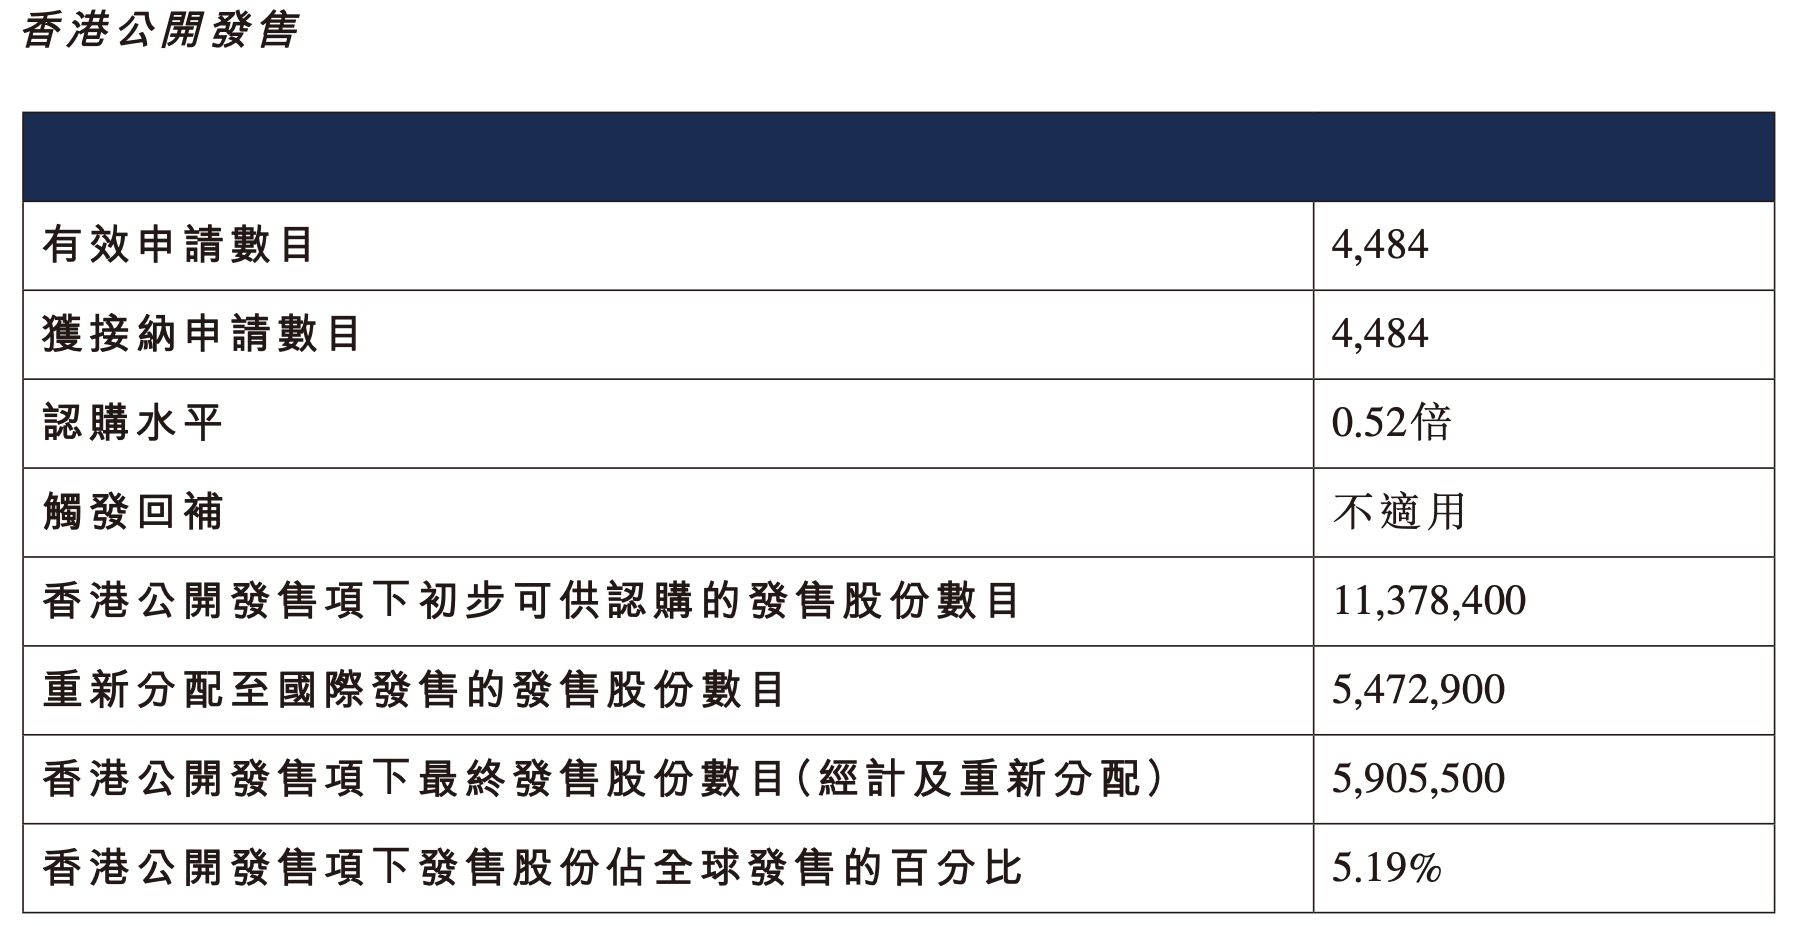
从认购数据来看,东山精密此次新股市场呈现出极强的两极分化。国际发售获得3.17倍适度超额认购,合计81名承配人足额承接股份;香港公开发售认购遇冷,最终认购倍数仅0.52倍,孖展融资认购倍数更是低至0.39倍,有效申购仅4484份,创下自2025年2月以来港股新股公开认购倍数新低。
上一只公开认购倍数更低的新股,是2025年1月挂牌上市的宜宾银行。该行香港公开发售认购倍数仅0.21倍,刷新阶段性低点;不过宜宾银行配备绿鞋护盘机制,上市首日守住发行价,并未出现破发行情,与东山精密首日大跌形成鲜明对比。
纵观今年港股新股市场,多只新股遭遇散户冷遇,但东山精密0.52倍的认购数据依旧垫底。即便公司H股定价86.8港元,较A股股价折价约35%,给出足够大的安全垫,依然没能吸引散户资金入场。另一边,机构资金态度截然相反,公司敲定20名基石投资者,合计认购5689.11万股,占到全球发售总量的50%,阿里巴巴、摩根资产管理等知名机构悉数入局,形成机构兜底、散户弃购的局面。
15名乙组“勇士”,顶头槌投资者浮亏超318万港元
在惨淡的认购数据之下,此次打新参与者寥寥无几,尤其是投入巨资的乙组投资者,仅有15人出手,被市场视作逆势进场的打新“勇士”。
公告披露的配售明细显示,本次新股甲组共有4469名投资者参与申购,申购门槛仅为100股,最高申购额度为5万股,其中7名投资者顶格申购5万股。由于公开发售认购不足,甲组所有申购全部足额获配,一手中签率达到100%,没有出现常规新股摇号抽签的情况。
相比甲组的散户规模,乙组投资者人数大幅锐减,最终仅15人参与申购。乙组申购门槛为6万股,有2名投资者刚好按下限门槛申购;申购额度逐级抬高,最终出现1名顶头槌(港股打新术语,指投资者在单只新股公开发售中,按招股书规定可认购的最大股份数量)申购者,一次性申报60万股,成为全场最大单笔申购订单。此外,还有1名投资者申购50万股,2名投资者申购30万股,1名投资者申购20万股,6名投资者申购10万股,2名投资者申购8万股。
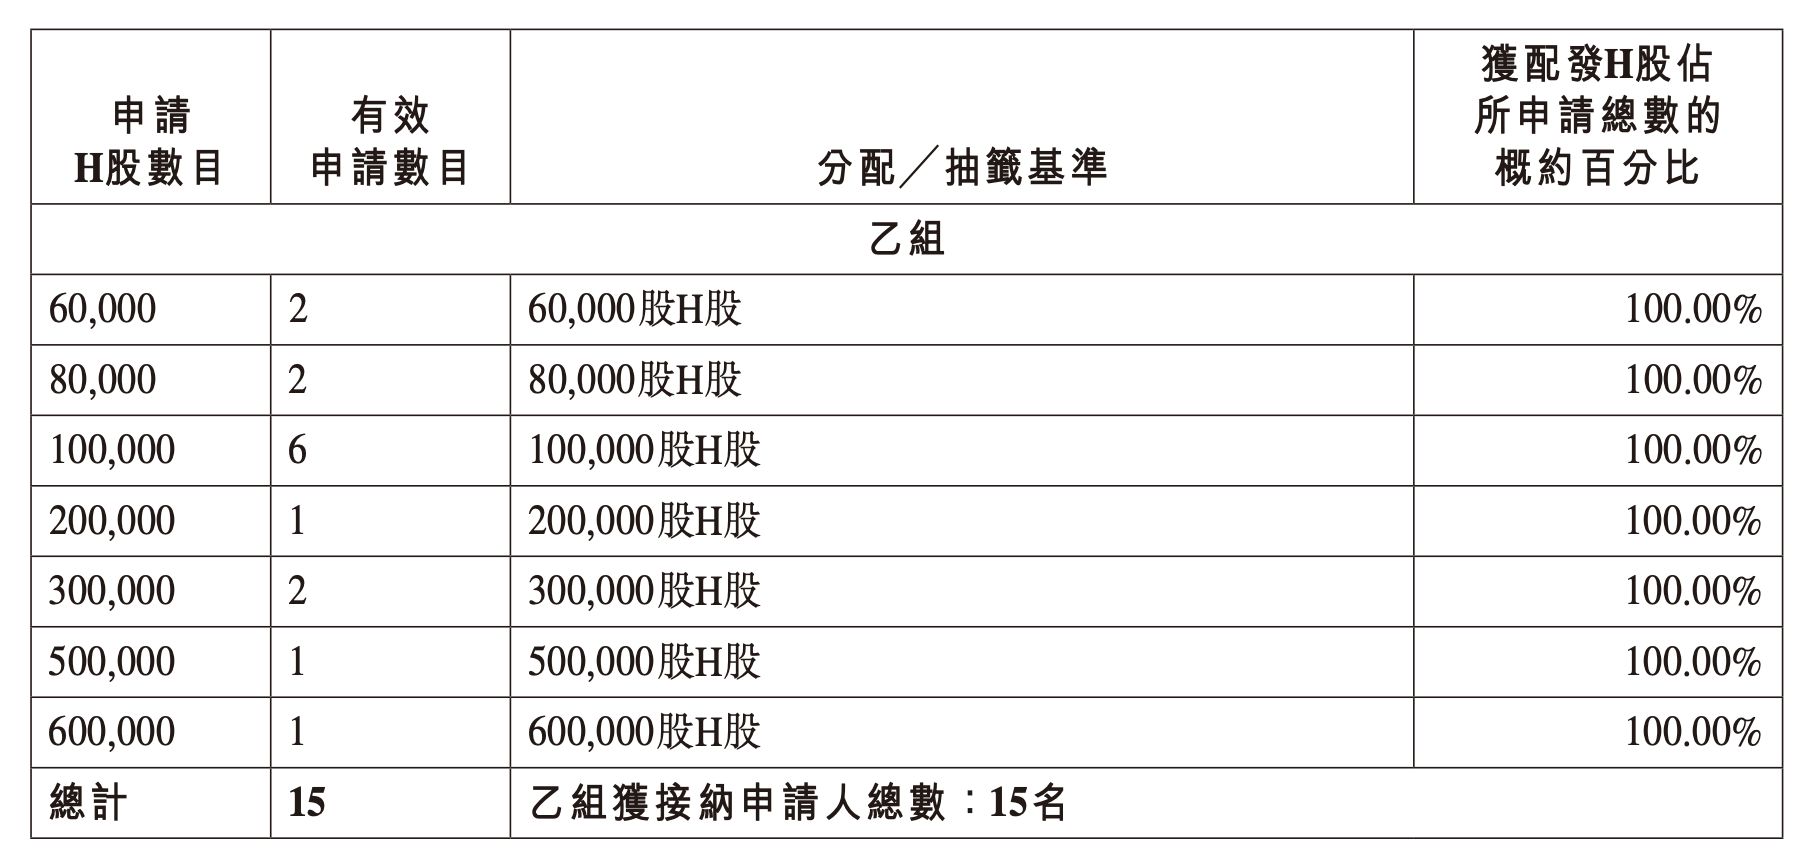
本次新股招股价锁定在86.8港元,上市首日盘中最低下探至81.5港元。以此最低价测算,这位申购60万股的顶头槌投资者,若不计手续费与融资利息,账面浮亏最高达318万港元。即便股价后续有所反弹,巨额浮亏依旧给融资打新的投资者带来不小的资金压力。
融资打新爆仓风险可控,券商将优先要求追加保证金
整体来看,乙组15名投资者均为大额申购,若使用孖展融资放大杠杆,一旦股价持续走低,账面亏损会同步放大,杠杆越高,亏损风险越高。
面对乙组大额孖展投资者超300万港元的账面浮亏,市场开始担忧融资盘触发爆仓、券商被动强平,进一步冲击股价。不过香港券商人士向记者表示,尽管单笔浮亏数额巨大,但本轮融资盘被强制平仓的概率很低。
券商从业人员解释,不同券商给予融资打新的杠杆倍数有所不同,最高一般定格为10倍杠杆。也就是说,如果投资者用10万的本金,可以融资90万,共100万进行打新。
因此,按照常规理解,如果新股破发幅度达到10%,意味着本金全部亏光,也就是所谓的融资盘爆仓了。
“虽然浮亏额度较大,理论上存在一定的爆仓风险,但在实际操作中,券商通常会采取较为温和的处理方式,一般不会立即进行强制平仓。”上述香港券商人士表示,“券商通常设有一条‘维持保证金线’(maintenance margin),这是一条预警线。一旦你的账户净值低于该线就会触发‘追保通知’(Margin Call)。这条线比强平线会更早触及,有可能跌幅7%,或者6%,甚至是5%。”
所以,客户只需要在规定时间内补足保证金,或者卖出部分股票以降低杠杆。只有在客户无法补足保证金且拒绝减仓的情况下,券商才会考虑强平。另外,如果融资打新的投资者在券商的资产较大,那么有可能真的要等下跌10%,才会要求追加保证金。
只有当客户无法按时补足资金,账户保证金跌破平仓线,券商才会启动程序卖出持仓股份。
具体到东山精密的案例,由于发行价86.8港元相对较高,且破发幅度目前控制在10%以内,对于大多数融资比例不高的投资者而言,风险尚在可控范围内。但对于那位认购60万股的“大户”而言,如果其使用了高倍杠杆(如10倍或以上),则可能面临较大的追加保证金压力。
值得注意的是,东山精密新股有过半股份被基石投资者锁定,基石股份设有6个月锁定期,短期不会在二级市场抛售,股份抛压相对有限,也降低了股价持续大跌、触发融资盘连锁爆仓的可能性。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经记者 李旭馗摄
 每经头条

 每经热评
 川公网安备 51019002002025号