
联博股份IPO暂停:部分原材料由大客户向竞争对手代购,研发费用率低于同行均值,产能利用率下降仍拟募资扩产
每经记者 陈晴 每经编辑 陈旭
冲刺创业板上市的江苏联博精密科技股份有限公司(以下简称联博股份),IPO进程按下了“暂停键”。2026年9月30日,因财务资料过期需更新,公司审核状态由“已问询”变更为“中止”。
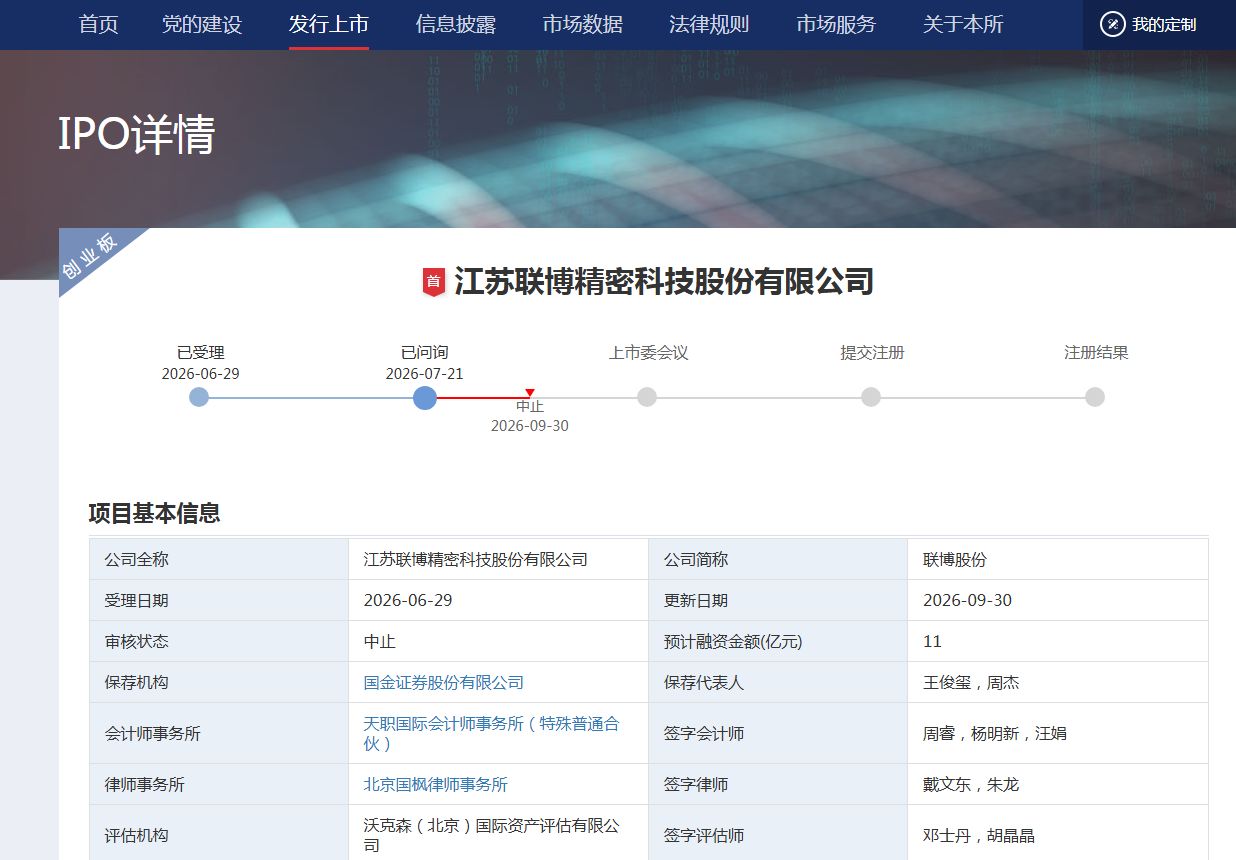
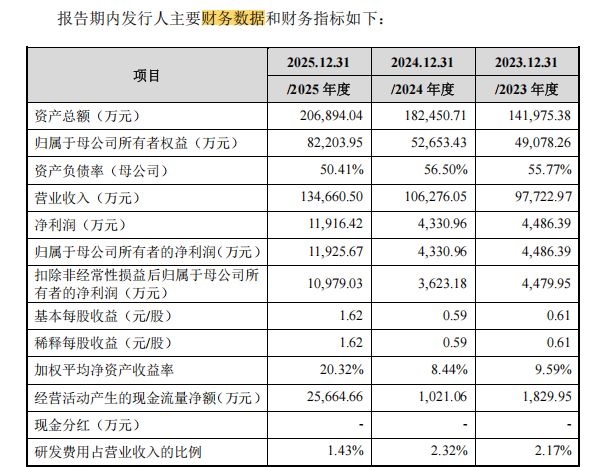
从经营层面来看,2023年至2025年(以下简称报告期),公司营收由9.77亿元增至13.47亿元,归母净利润却在2024年不增反降。财务费用是当年利润下滑的重要拖累:2024年,公司财务费用达到4700余万元,超过同期4330.96万元的归母净利润。
在供应链方面,公司部分环节受制于大客户与竞争对手。报告期内,公司前五大客户收入占比长期超过六成。其中,公司为大客户尼得科生产的个别型号铁芯,需要使用川电钢板的特殊型号钢材;由于公司与川电钢板存在竞争关系,相关钢材无法直接采购,只能由尼得科采购后转售给公司。
与此同时,公司主要产品电机铁芯价格和产能利用率连续下降。2025年铁芯产能利用率已降至60.99%,但公司仍计划募资用于扩产。
两名“老搭档”通过一致行动协议共同掌舵
联博股份成立于2011年,主要从事新能源汽车驱动电机、汽车EPS电机及微特电机定转子铁芯等精密高速冲压产品的研发、生产和销售。
从股权结构看,公司控制权掌握在肖庆朋、饶志辉两名“老搭档”手中。饶志辉2011年进入联博股份前身,先后任总经理、董事长;肖庆朋同样在2011年加入公司,现任董事、总经理。
这对并无亲属关系的合作伙伴,主要依靠协议安排实现共同控制。招股书显示,肖庆朋直接持股25.88%,并通过三家持股平台控制20.33%的表决权;饶志辉直接持股19.34%。二人于2022年6月签署《共同控制并保持一致行动协议》,约定在股东会、董事会表决及提案、提名等事项上保持一致,并设置分歧解决机制,合计控制65.56%的表决权,协议有效期为十年。
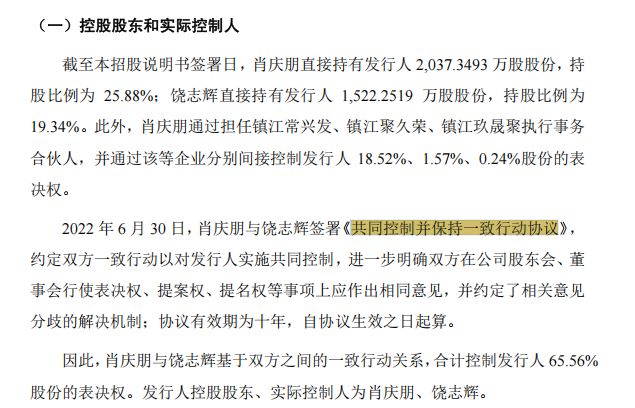
若二人出现分歧,控制权能否保持稳定?联博股份在回复《每日经济新闻》记者采访函时表示,协议明确,双方如难以就提案或提名达成一致,在符合法律法规及公司章程的前提下,以持股较多一方的意见为准。
从经营结果看,报告期内,联博股份营业收入分别为9.77亿元、10.63亿元和13.47亿元,归母净利润分别为4486.39万元、4330.96万元和1.19亿元。2024年公司增收不增利,归母净利润同比下降约3.46%;2025年利润有所反弹。
细究来看,驱动电机铁芯和EPS电机铁芯是公司的两大核心产品,报告期内合计贡献的主营业务收入占比长期超过八成。其中,新能源汽车驱动电机铁芯收入由5.45亿元增至8.23亿元,销量由2.06万吨增至3.29万吨,但该产品平均售价由2023年的26514.39元/吨降至2024年的26207.16元/吨,2025年进一步降至24997.80元/吨。联博股份解释称,采用成本加成定价,售价波动与硅钢片采购成本相关。
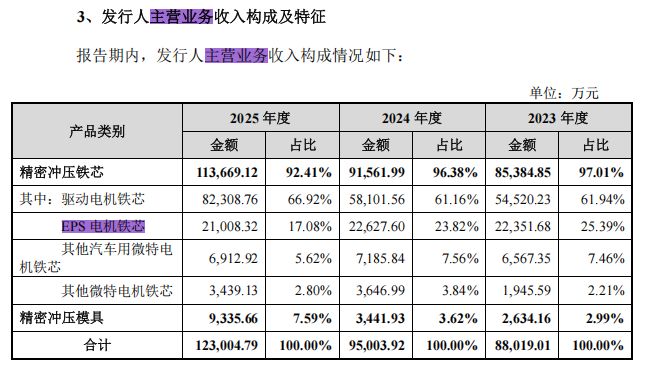
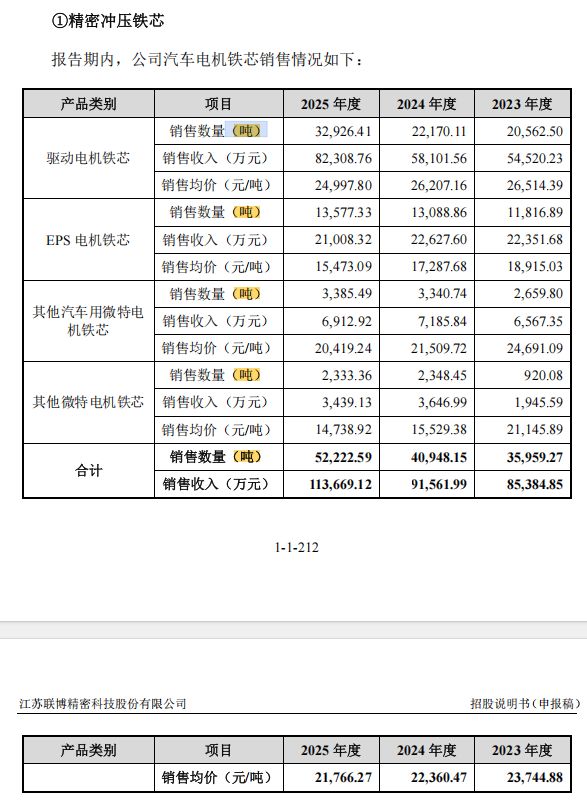
EPS电机铁芯的“量增价减”更为明显。报告期内,其销量由1.18万吨增至1.36万吨,平均售价却由18915.03元/吨降至15473.09元/吨;2025年收入降至2.10亿元。其他汽车用微特电机铁芯、其他微特电机铁芯的平均售价也逐年下行。换言之,公司收入增长更多由出货量驱动,而非价格提升,成本控制和新增订单的持续性因而格外关键。
特殊钢材需由客户向竞争对手采购
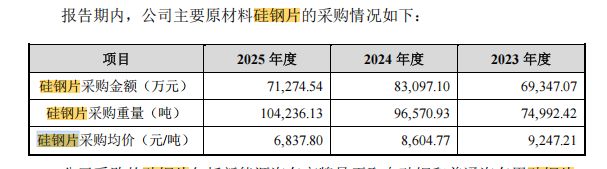
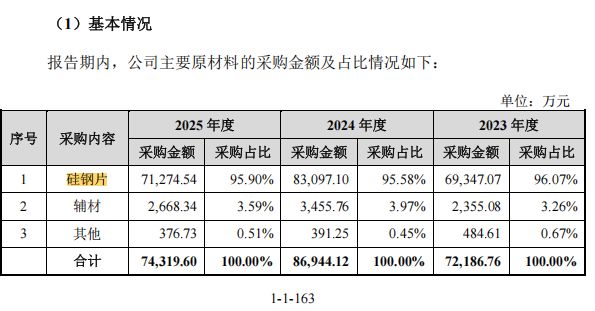
报告期内,公司综合毛利率分别为14.08%、15.89%和16.91%。公司表示,这主要受硅钢片价格波动影响。同期,公司硅钢片采购均价由9247.21元/吨降至8604.77元/吨,再降至6837.80元/吨。由于硅钢片占公司原材料采购总额九成以上,钢价走低直接降低了单位成本。
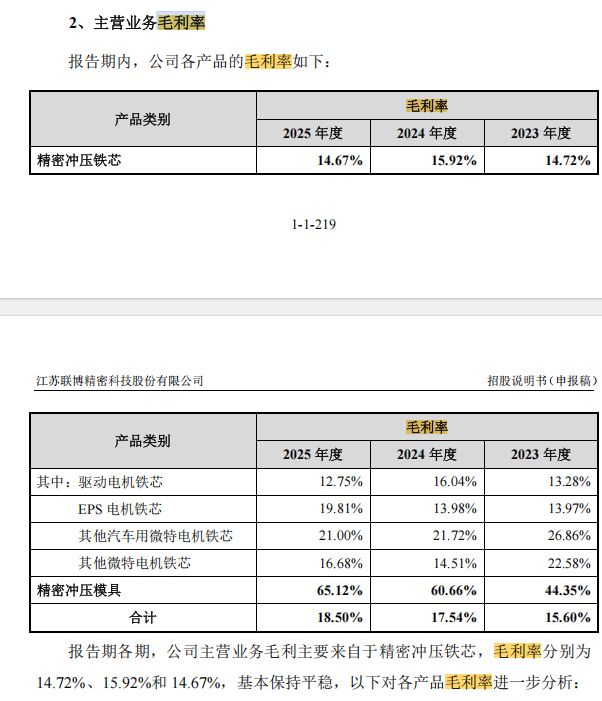
但各产品毛利率并不同步。报告期内,新能源汽车驱动电机铁芯毛利率由2024年的16.04%降至2025年的12.75%,减少3.29个百分点。公司解释称,塞尔维亚工厂尚处于产能爬坡期,单位产品分摊的工费较高,叠加国内市场竞争激烈,压缩了新产品利润。
成本加成定价也不意味着风险可以完全向下游转移。公司与客户通常按季度或半年度调价,若硅钢价格上涨而产品调价滞后,利润空间仍可能被挤压。公司亦在招股书中提示了原材料价格波动风险。
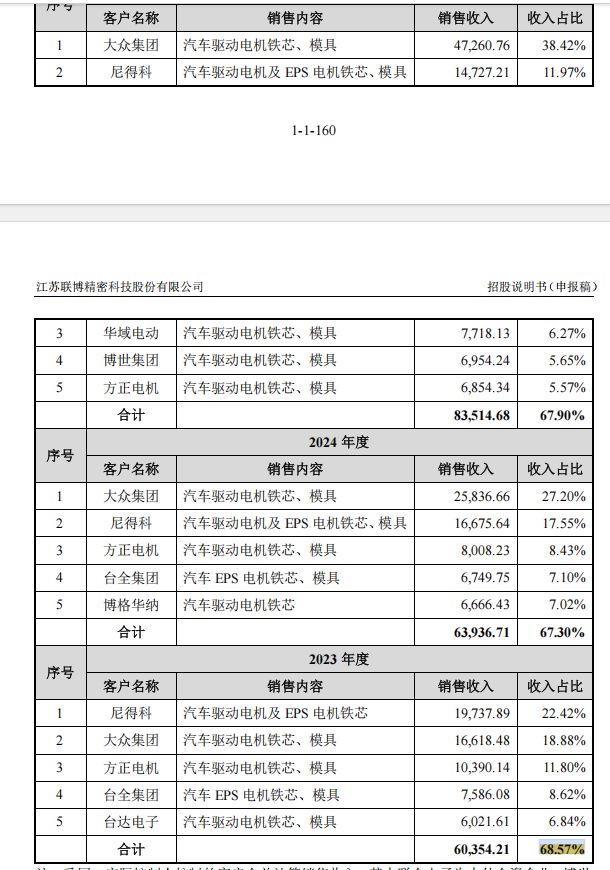
从客户端来看,报告期内,公司前五大客户收入占主营业务收入的比例分别为68.57%、67.30%和67.90%,长期超过六成。其中,尼得科2023年为公司第一大客户,2024年、2025年均为第二大客户。双方合作还涉及竞争对手:联博股份为尼得科生产的个别型号电机铁芯需使用川电钢板的特殊型号钢材。
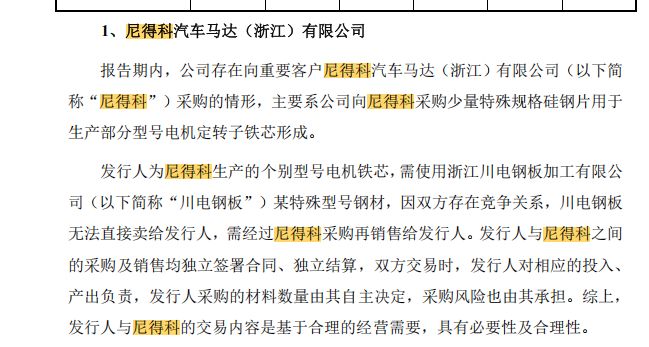
对于川电钢板的特殊型号钢材,公司是否已有替代计划或替代材料?联博股份在回复记者采访函的邮件中未正面回应,但表示因双方存在竞争关系,川电钢板无法直接销售给联博股份,只能由尼得科采购后转售;公司与尼得科之间的采购及销售均独立签署合同、独立结算,采购材料数量由公司自主把控。不过,特殊材料需经客户向竞争对手采购,仍反映出公司在部分供应链环节的选择空间受限,相关合作的持续性也有待观察。
除铁芯和模具外,废料也是收入的重要组成部分。2025年,公司废料销售收入达1.16亿元,约占营业收入的8.65%。其中,向前员工陈锡龙控制的句容市飞旭再生资源回收有限公司销售废料4148.58万元,占当年废料销售收入约35.6%,而2024年相关交易额仅为534.38万元。公司称,废钢售价参考公开市场价格,该公司与其他废料商的收购价格相同。
研发费用率低于同行平均值水平
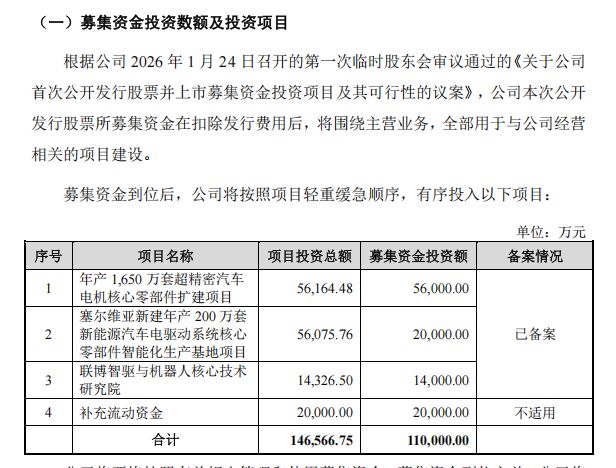
此次IPO,联博股份拟募资11亿元,其中5.6亿元投向年产1650万套超精密汽车电机核心零部件扩建项目,2亿元投向塞尔维亚新建年产200万套新能源汽车电驱动系统核心零部件智能化生产基地项目,1.4亿元用于联博智驱与机器人核心技术研究院,另有2亿元补充流动资金。
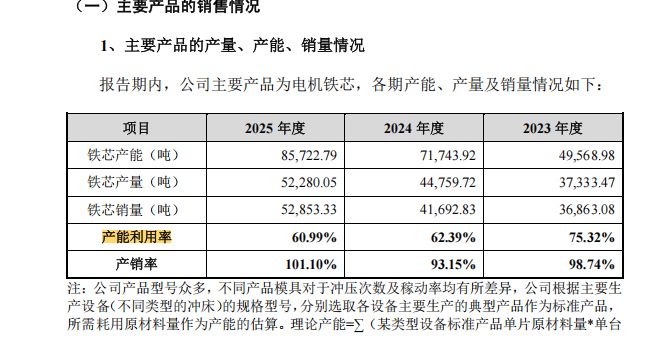
在现有产能尚未充分利用的背景下,扩产计划成为关注的焦点。报告期内,公司铁芯产能由4.96万吨增至8.57万吨,年均复合增长31.51%;同期产量由3.73万吨增至5.23万吨,年均复合增长18.34%。产能扩张快于产量增长,使产能利用率由75.32%降至62.39%,再降至60.99%。
就扩产的必要性,联博股份回复称,汽车客户在项目定点评审环节会考察供应商现有及远期产能,设备采购需提前一至两年规划。随着镇江和塞尔维亚基地相继投产、前期订购设备集中到位,公司产能先行释放。伴随2026年大众集团等客户量产订单逐步释放,预计公司产能利用率将稳步回升。
但新增产能能否顺利消化,不仅取决于公司订单落地情况,也受到行业竞争和下游需求变化影响。2026年前三季度,四家同行可比公司中有三家业绩承压:信质集团、隆盛科技和华新精科归母净利润分别同比下降64.86%、50.98%和28.94%。
资金安排也呈现出两面性。报告期各期末,公司货币资金分别为2.00亿元、2.16亿元和3.92亿元;同期短期借款分别为1.81亿元、2.60亿元和2.18亿元,合并资产负债率分别为65.43%、71.14%和60.27%。
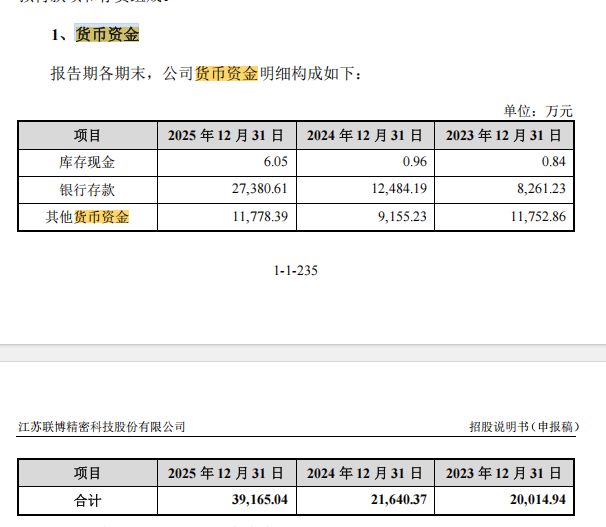
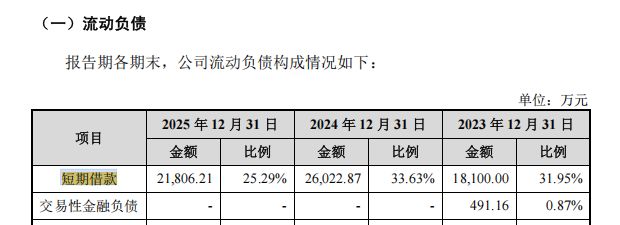
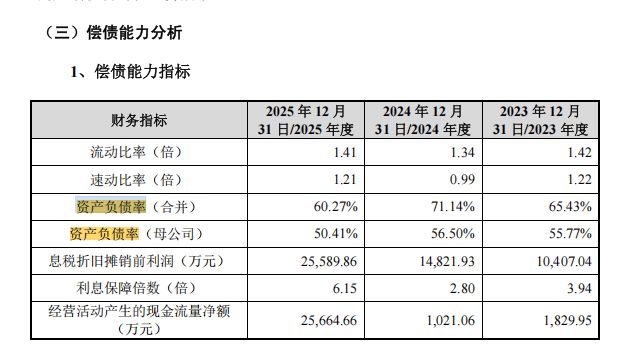
对于账面资金增加却维持较高短期借款的现象,联博股份回复称,2024年度公司短期借款增加,主要系公司扩大经营规模、新建厂房,营运资金需求较多,以保证资金流充裕,用于支付材料款和订购的设备款项等。
负债压力直接推高了财务费用。2024年,公司财务费用一度达到4723.61万元,这一数字甚至超过了当年公司的归母净利润4330.96万元。
对此招股书解释称,2024年财务费用的增加,主要系长短期借款利息支出增加以及人民币兑日元升值带来的汇兑损失。
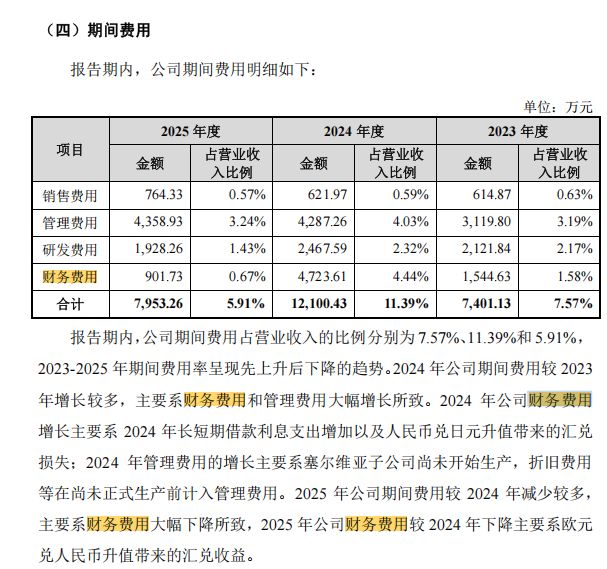
财务费用高企之时,公司研发投入强度却偏低。报告期内,联博股份研发费用分别为2121.84万元、2467.59万元和1928.26万元,研发费用率分别为2.17%、2.32%和1.43%,均低于该年度的同行平均值。就2025年研发费用明显下降的原因,公司回复称,研发费用主要由职工薪酬、直接投入构成。2025年研发人员薪酬同比增长,直接投入下降主要因为前期研发项目逐步结项,新立项的部分项目尚处研发前期,投入较小;主要材料硅钢单价下降也导致研发直接投入减少。基于此,公司研发直接投入因项目节奏、材料价格等因素出现暂时性下降。
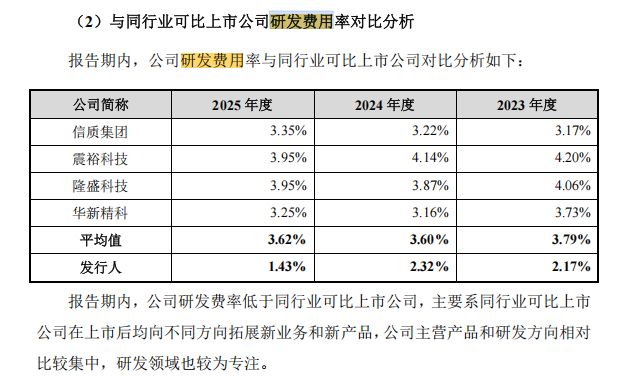
至于研发费用率相比同行较低,公司招股书解释称,同行上市后拓展了不同业务,而自身产品和研发方向较为集中。
封面图片来源:每经媒资库
 每经头条

 每经热评
 川公网安备 51019002002025号