
“9月启动开门红,10月已进入考核期”:银行业2027年“开门红”没有统一的“开门”时间,首季战役正变成全年连轴
每经记者 刘嘉魁 每经编辑 杨翼
当下距离2027年,还有一个多月,银行新年“开门红”已经开打。“11月1日,隔壁股份制银行分行已经开始‘开门红’了,我们还没接到通知。”日前,四川某城商行的一位总行人士对《每日经济新闻》记者说出这句话时,带着几分观望。
而另一家股份制银行个金条线客户经理,早已进入了另一种状态:该行2027年“开门红”,2026年9月就启动,10月正式进入考核期。
西部地区某国有大行对公客户经理向记者透露,他们总行的方案,已不再使用“开门红”说法,改称“旺季营销”,分为两个阶段:2026年10月至12月为“收口及储备阶段”,2027年1月至3月为“攻坚阶段”。另一家城商行综合管理部人士则向记者直言,“还没有接到通知,我们一般制定(新年)‘开门红’方案都是在上年的12月”。
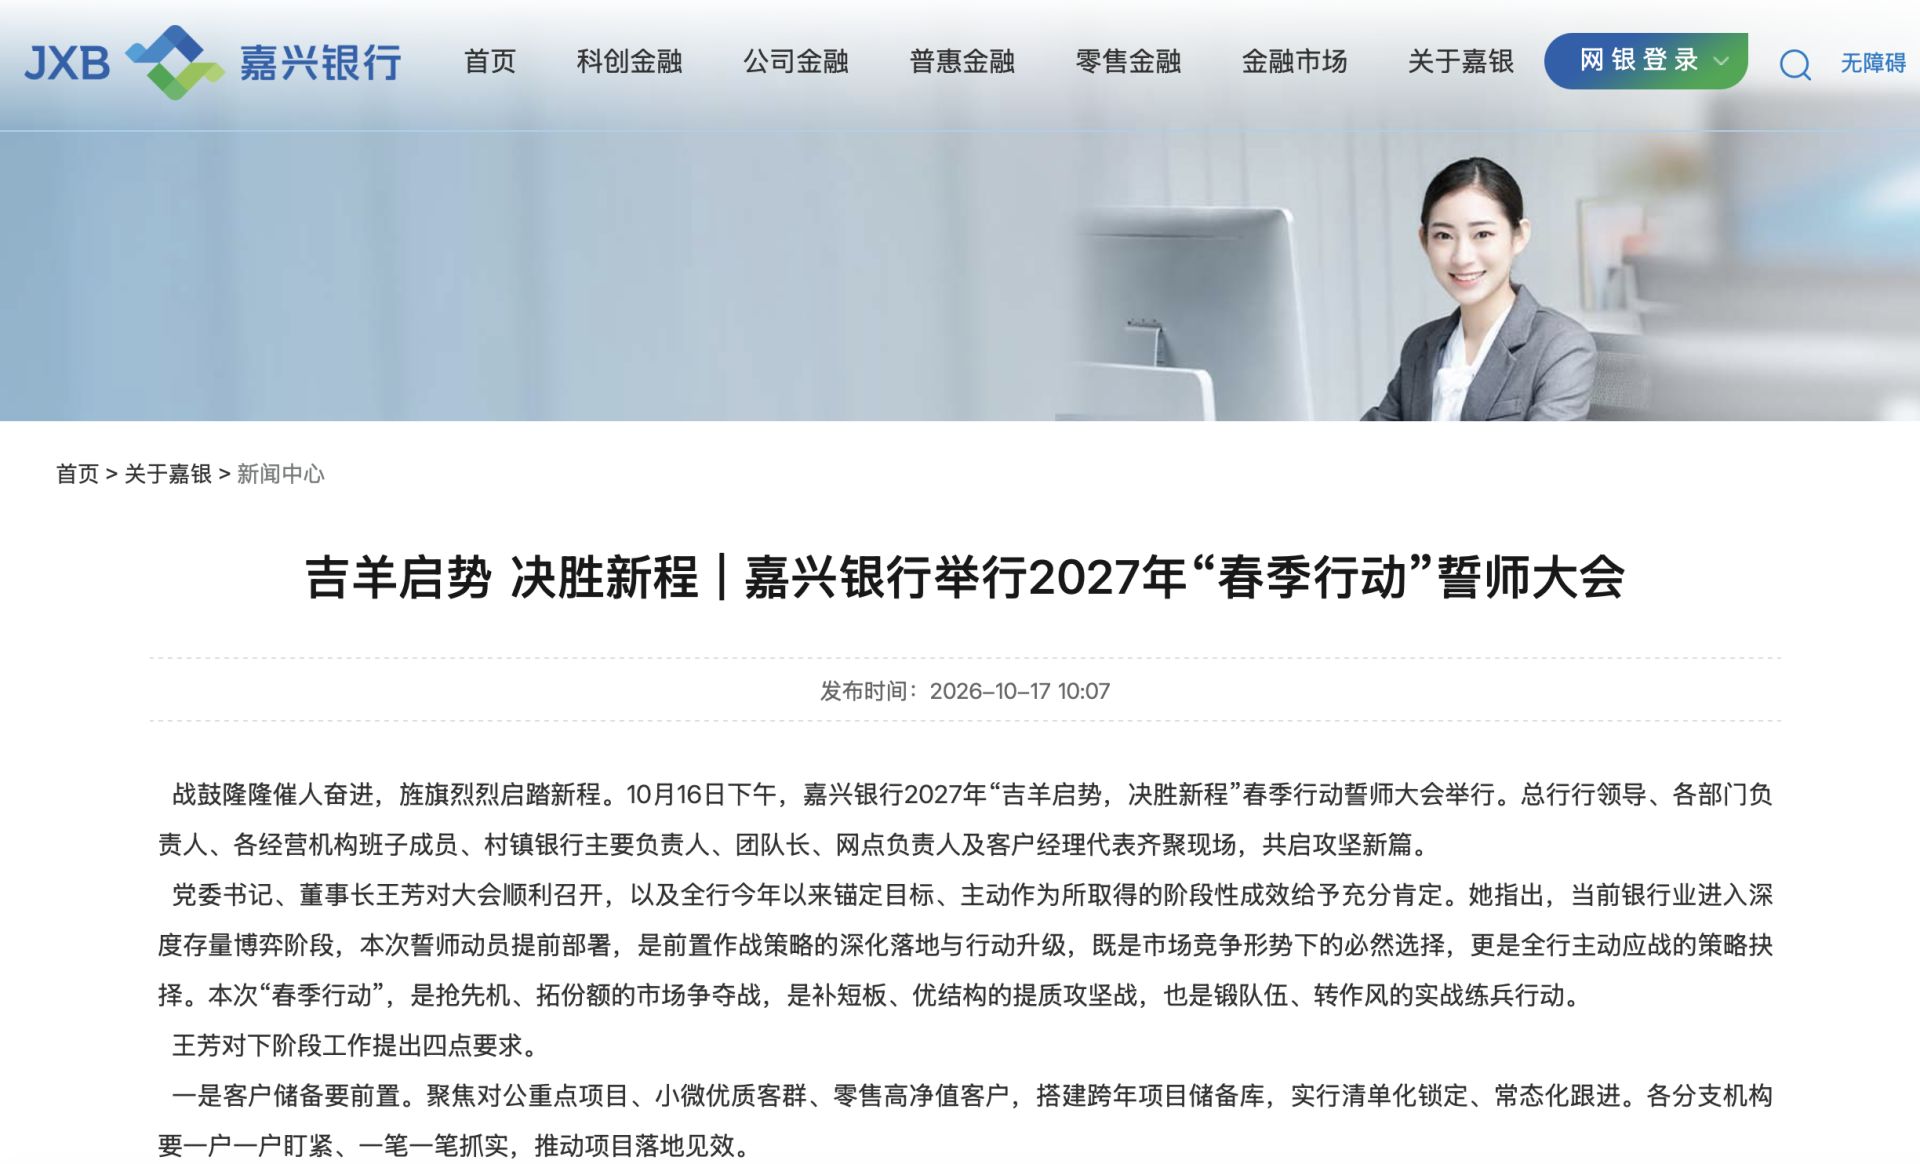
事实上,银行针对2027年“开门红”已开启密集的公开动作。例如,今年10月25日,华夏银行太原分行已开完启动会并签下目标责任状;瑞丰银行提出把“明年一季度”做到“今年11月”;嘉兴银行把2027年“开门红”誓师大会提前到今年10月中旬举行,并把活动更名为“春季行动”。
《每日经济新闻》记者注意到,银行新年“开门红”年年提前,早已不新鲜,但这个延续多年的全行业统一节点正在散开,启动时间从9月排到12月,称谓各行其是,首季一仗变成月月交账。仗还在年年打,“门”已经没有了。
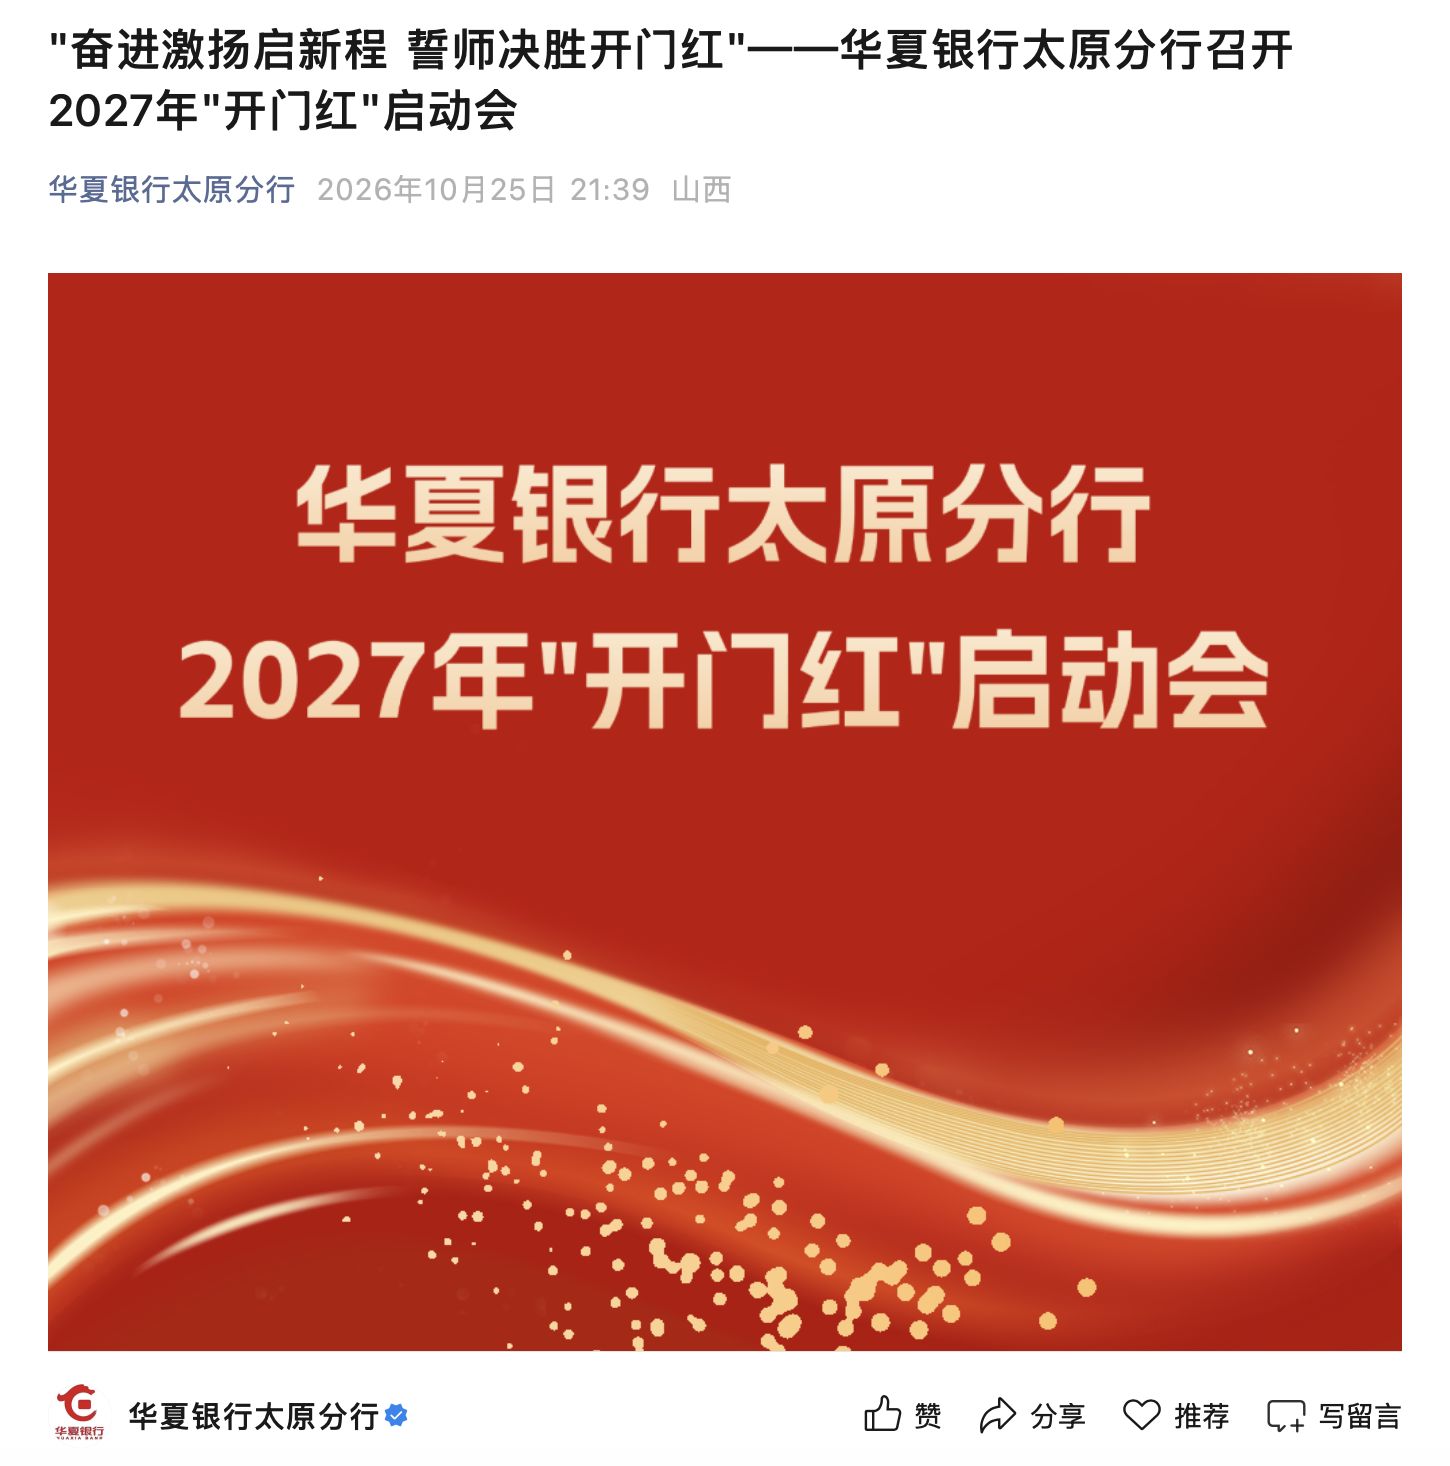
华夏银行太原分行公众号截图
“散开”的时间表,淡化的名字
往年新年“开门红”的提前,是各家银行一起往上年12月前面挤,挤的仍是同一个门口;而2027年“开门红”的变化在于,门不止一扇,时间也不止一个。
《每日经济新闻》记者了解到,一些股份行抢在9月,有国有大行按两阶段的自有节奏推进,部分城商行则照旧等到12月再定方案。对行业而言,这张对不上的“时间表”,传递出的信号值得琢磨:首季营销正在从全行业的同步动作,演变为各家银行依照自身资源禀赋和经营压力作出的分散决策。
事实上,银行新年“开门红”在时间表“散开”的同时,称谓也在变化和“散开”。上述西部国有大行客户经理说得直接:总行方案叫“旺季营销”,不叫“开门红”。这与银行公开动向一致。
《每日经济新闻》记者注意到,近期,中国银行山西省分行、贵州省分行、西藏自治区分行先后召开的是三季度经营形势分析暨旺季营销工作会议,吉林省分行召开的是个人金融条线岁末年初旺季营销活动启动大会。
地方银行的名目更多:嘉兴银行叫“春季行动”,广宗农商银行办的是旺季营销蓄力培训班。仍在沿用“开门红”的,多为农商行和个别股份行分行。
更名显然有呼应监管导向的考量。早在2023年,原重庆银保监局就在辖内绩效考评指导意见中明确,不得通过“开门红”劳动竞赛以及签署承诺等方式设置时点性规模考核指标。名字淡化了,考核任务便无法再借着“开门红”的名义层层下压。
不过,银行一线员工对活动改名有着更朴素的体会。前述国有大行客户经理告诉记者,行里目前实行月度考核,月月有目标,“基本就是全年连轴转”。换句话说,名称的退出,改变的是动员的形式,并未减轻任务的总量,原来集中在一季度的冲刺强度,如今被均摊到了更长的经营周期里。
“开门红”一词,原本对应着清晰的节奏:年末储备、首季冲刺、4月收口,此后有一段相对平缓的间歇。从记者采访的情况看,这段间歇正在消失。
上述国有大行两阶段方案,最能说明这种节奏变化。10月至12月的“收口及储备”,意味着当年的经营尚未收官,来年的客户和项目储备就要同步铺开,来年1月至3月的“攻坚”,衔接的正是传统“开门红”的赛程。两个阶段首尾相连,中间没有空档,再叠加月度考核,全年12个月被安排得密不透风。上述股份制银行个金条线客户经理的处境更为典型:9月启动、10月考核,他今年的收官冲刺与明年的开局营销,在日历上已经完全重合。
从经营逻辑看,银行这样安排有其合理性。优质客户和低成本资金供给有限,谁先摸排、谁先锁定,谁就掌握主动,将储备期前移是市场选择的结果。但代价同样清晰:一年一场的集中冲刺,变成了没有明确终点的常态消耗。
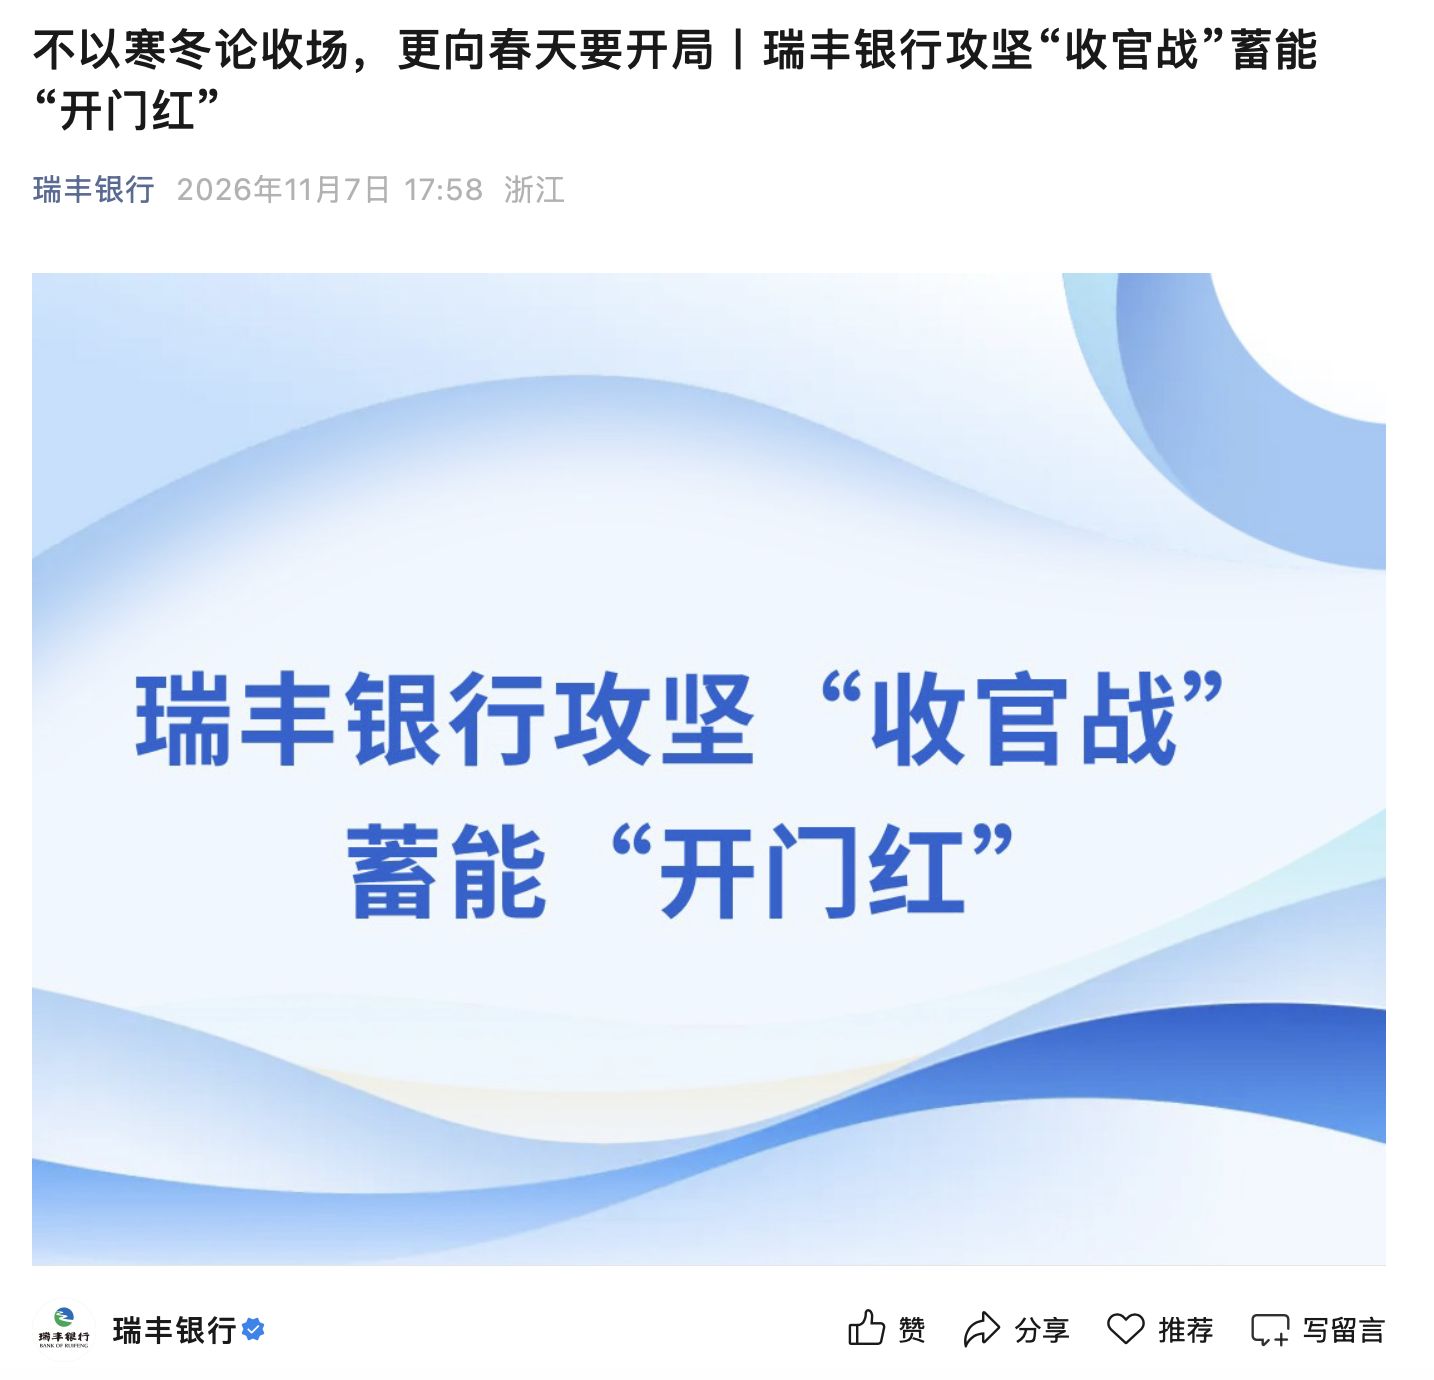
瑞丰银行公众号截图
沿用多年的时点规模,退居次要位置
《每日经济新闻》记者在采访中注意到一个细节,受访的银行一线人士谈起各自进度时语气都很平静,只有在谈到考核时才略有起伏。对他们而言,哪天开启动会早已无关紧要,真正压在肩上的是每个月都要“平的账”。
这也向银行管理层提出了现实问题:当“开门红”化整为零、嵌入全年,员工的积极性与合规底线靠什么维系?如果指标分解只剩下“往前赶、往上加”两个动作,连轴转便容易转成疲态,长期经营所依赖的队伍稳定性也会受到侵蚀。
嘉兴银行网站截图
而与新年“开门红”时间表、称谓一同变化的,还有银行的考核标尺。综合各行部署,日均存款、活期占比、负债成本、AUM(资产管理规模)、代发户数等指标的权重明显上升,沿用多年的时点规模,正在退居次要位置。
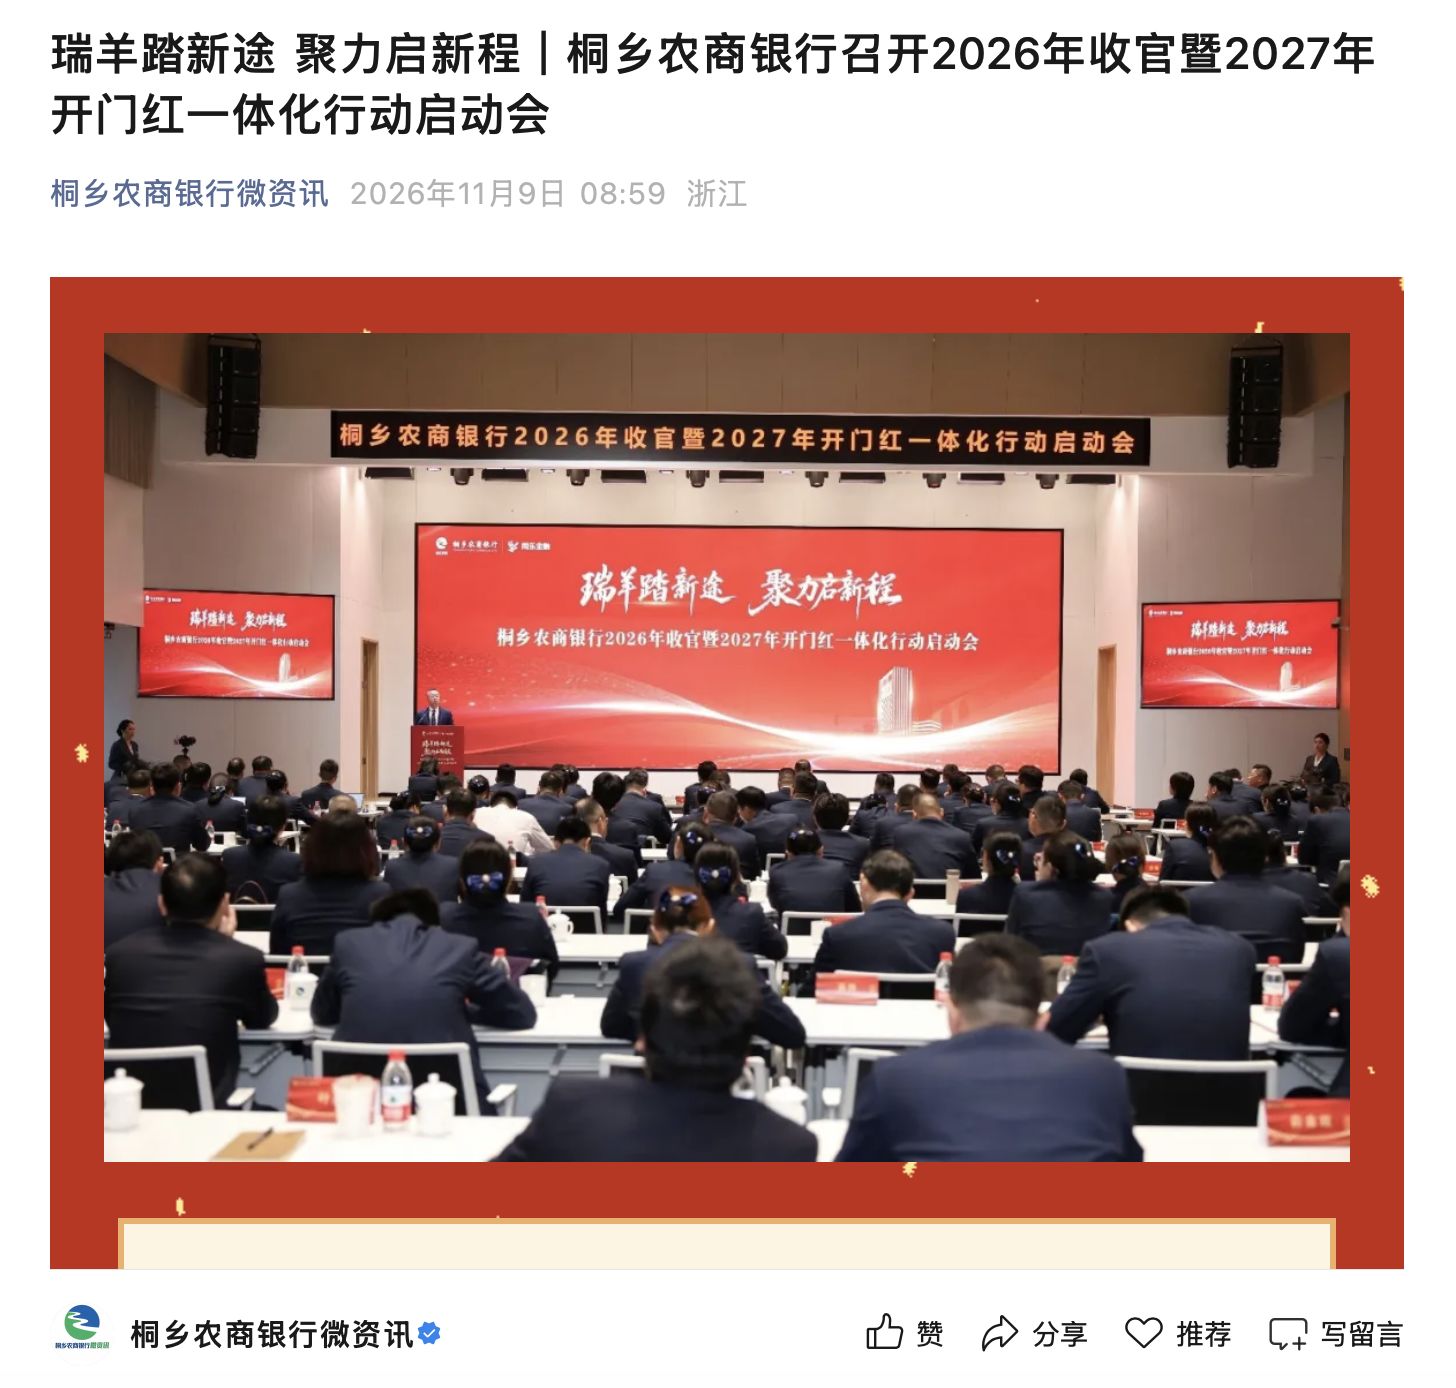
例如,桐乡农商银行在一体化行动启动会上明确,考核资源向有效客户、低成本资金、普惠涉农、资产质量倾斜,并实行清单化、销号制管理;晋城农商银行要求围绕AUM提质客户、授信储备客户推进储备,储备量直接挂钩明年考核得分;华夏银行太原分行则在启动会上公开表示,不做低质效规模,做有质量的增长。
记者注意到,推动银行换考核标尺的硬约束是净息差。
国家金融监督管理总局数据显示,2026年二季度商业银行净息差为1.41%,较一季度回升0.01个百分点,系2022年以来首次单季环比上升,但仍处于历史低位。
某资深银行业研究人士向《每日经济新闻》记者分析称,息差收窄到目前水平,高成本负债做得越多,盈利账越难算平,考核重心从冲规模转向看日均、看成本,很大程度上是盈利压力倒逼的结果。各行年初真正着力争取的,是代发工资、养老金、社保公积金以及学校、医院等稳定性强、成本低的对公资金,再加上年底前完成尽调预审、开年即可投放的信贷项目。每年12月到次年1月是企业回款、年终奖发放和存款到期续作的集中期,谁提前锁定这些资源,谁的日均沉淀才有保障。
桐乡农商银行微资讯公众号截图
方向已然明确,但这位研究人士认为,仍有两个问题需要时间来回答。一是,日均、成本、资产质量若没有真正写进绩效合约并占住足够权重,换标尺会不会只停留在换说法的层面;二是,当“开门红”演变为全年常态经营,任务目标如何设定才算合理适度,让基层“跳起来够得着”,依靠常态化经营沉淀客户,而非依靠常态化冲刺消耗队伍。
银行新年“开门红”仍会年复一年地打下去,只是它越来越不像一场有固定开门时间的战役。时间表散了,称谓变了,考核的标尺换了,赛程从一季度延伸到全年。当统一的节点不复存在,银行面前剩下的其实是一道更朴素的考题:没有节点可以抢跑,比拼的就是每一天的经营是否扎实。
封面图片来源:每经媒资库
 每经头条

 每经热评
 川公网安备 51019002002025号